


Dòng vốn đầu tư trực tiếp nước ngoài (FDI) luôn là thước đo quan trọng phản ánh niềm tin của các định chế tài chính quốc tế vào thị trường bất động sản Việt Nam. Tuy nhiên, số liệu thực tế 4 tháng đầu năm 2026 đang cho thấy những bước chuyển dịch cơ cấu vô cùng đáng chú ý.
 Dưới đây là các phân tích dữ liệu chuyên sâu trích xuất từ Báo cáo Thị trường Bất động sản Tháng 5/2026 của REFI, dựa trên dữ liệu tổng hợp từ Bộ Tài chính.
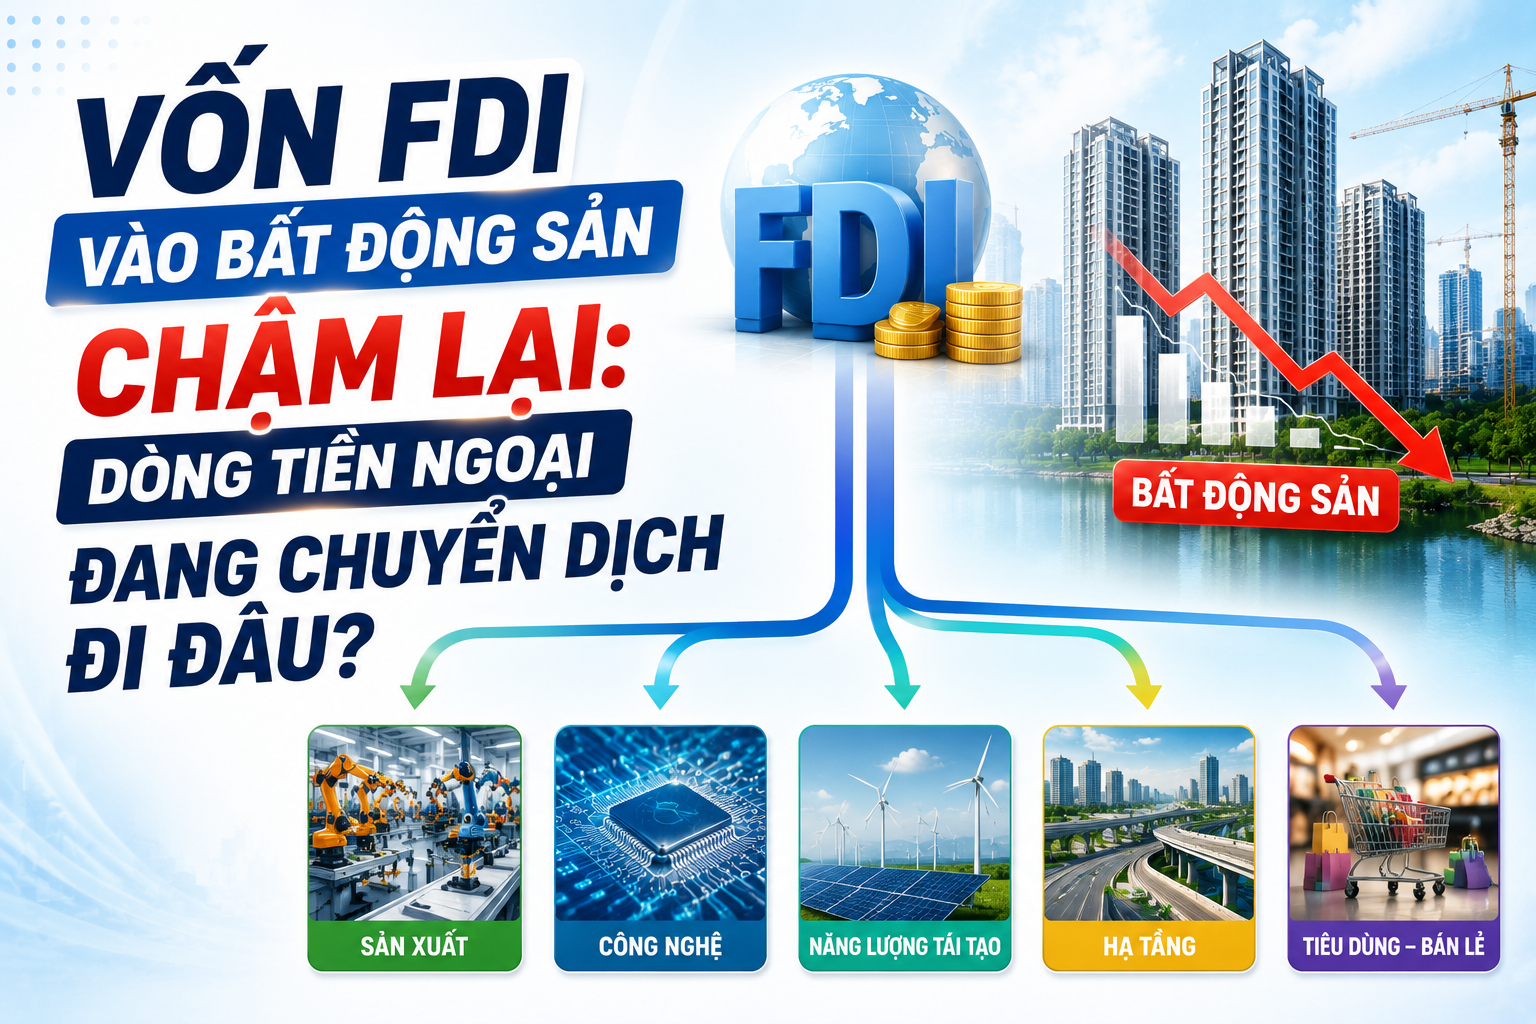
1. Vốn FDI vào kinh doanh bất động sản có xu hướng chậm lại
Sau một năm 2025 bùng nổ mạnh mẽ, dòng vốn ngoại bắt đầu có dấu hiệu hạ nhiệt rõ nét:
- Năm 2025 ghi nhận mức vốn FDI đổ vào kinh doanh bất động sản đạt mức kỷ lục lịch sử với hơn 7,1 tỷ USD.
- Tuy nhiên, trong 4 tháng đầu năm 2026, lượng vốn đăng ký vào lĩnh vực này mới chỉ đạt khoảng 1,303 tỷ USD. Tốc độ giải ngân và đăng ký mới đang chậm lại đáng kể dưới áp lực của mặt bằng lãi suất quốc tế duy trì ở mức cao và sự cẩn trọng của các quỹ ngoại khi đánh giá lại định giá tài sản trong nước.
2. Cơ cấu dòng vốn FDI: Công nghiệp chế biến chế tạo chiếm ưu thế tuyệt đối
Bảng phân bổ dòng vốn ngoại 4 tháng đầu năm 2026 chỉ ra sự lệch pha lớn giữa các ngành kinh tế:
- Công nghiệp chế biến chế tạo dẫn đầu tuyệt đối, chiếm tới 58,80% tổng vốn FDI đăng ký.
- Hoạt động kinh doanh bất động sản chỉ đứng thứ tư, chiếm tỷ trọng khiêm tốn khoảng 7,00% tổng dòng vốn ngoại.
 Điều này phản ánh các nhà đầu tư nước ngoài đang ưu tiên tập trung nguồn lực vào hoạt động sản xuất thực tiễn tại các nhà máy, nhà xưởng hơn là các thương vụ M&A bất động sản thương mại cao cấp.
 Lời kết: Sự hạ nhiệt của dòng vốn FDI vào bất động sản thương mại là tín hiệu cho thấy thị trường đang tự điều chỉnh về giá trị thực tế. Nhà đầu tư nên dịch chuyển dòng tiền theo hướng "đi cùng các nhà máy FDI" để tối ưu hóa hiệu quả đầu tư.
