Nghịch lý xe điện Trung Quốc: Thống trị Châu Âu nhưng chật vật tại Việt Nam
Trong khi các hãng xe điện Trung Quốc đang định hình lại ngành công nghiệp ô tô tại lục địa già, thì tại Việt Nam, họ lại đang vấp phải những rào cản khổng lồ. Sự trái ngược này không chỉ là câu chuyện về thị hiếu, mà còn là bài toán về chiến lược hạ tầng và rào cản thuế quan.
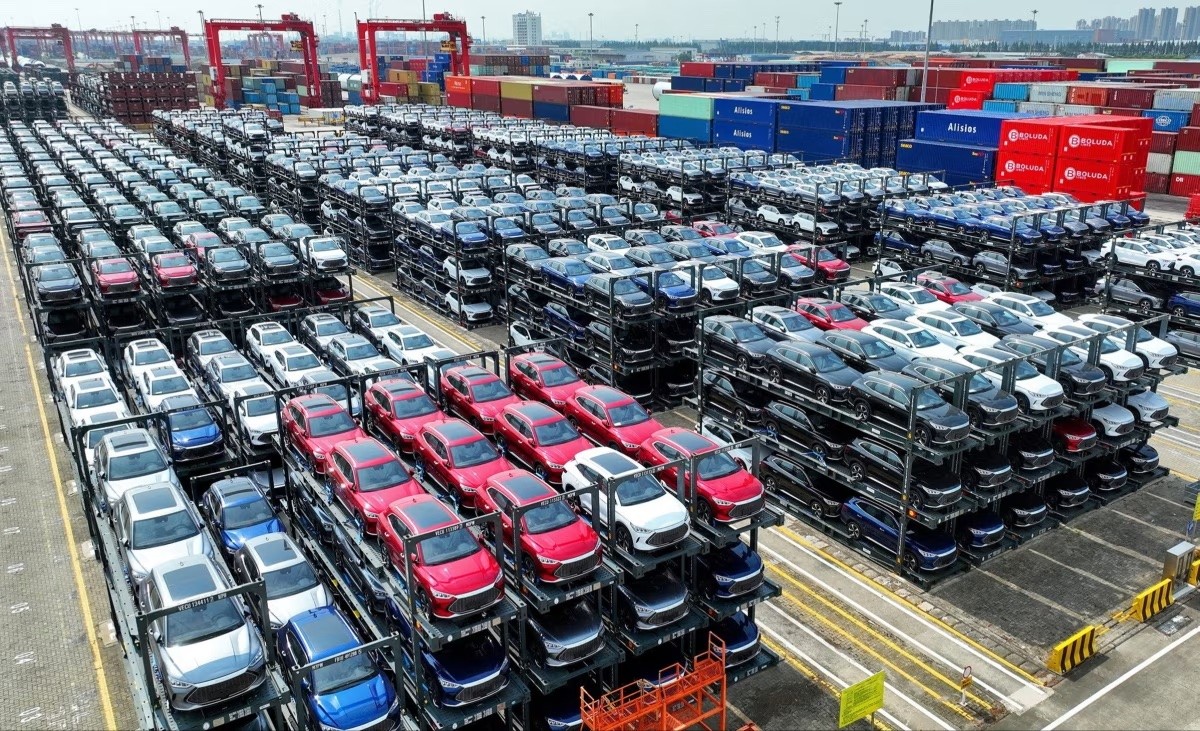
Sự thống trị của xe điện Trung Quốc (như BYD, MG, Geely) tại EU đến từ lợi thế chuỗi cung ứng khép kín và chi phí sản xuất thấp hơn từ 20% đến 30% so với các đối thủ phương Tây. Các con số thống kê cho thấy sự bứt phá ngoạn mục: tính đến cuối năm 2025, thị phần xe Trung Quốc tại châu Âu đã tăng vọt lên khoảng 7% (từ mức 2,5% của năm 2024). Thậm chí tại Anh, các hãng xe đến từ Trung Quốc đã chiếm tới 13% tổng số xe đăng ký mới, mức tăng trưởng gấp đôi so với năm trước đó.
Sức mạnh của họ lớn đến mức, dù EU bắt đầu áp các mức thuế quan khắt khe lên tới 45%, xe điện Trung Quốc vẫn duy trì được sức ép khủng khiếp lên các ông lớn như Volkswagen hay Stellantis. Nguyên nhân cốt lõi là do các hãng xe truyền thống châu Âu đã bỏ ngỏ phân khúc xe điện bình dân, tạo cơ hội vàng để ô tô Trung Quốc lấp đầy bằng những mẫu xe tràn ngập công nghệ nhưng có mức giá cực kỳ dễ tiếp cận.
Trái ngược với thành công toàn cầu, xe điện Trung Quốc lại có những bước tiến vô cùng chậm chạp tại thị trường Việt Nam. Ví dụ điển hình là Wuling – một thương hiệu làm mưa làm gió ở quê nhà – nhưng cả năm 2024 chỉ bán được hơn 1.358 xe tại thị trường Việt Nam. Tương tự với "gã khổng lồ" BYD, dù hãng đã xuất xưởng chiếc xe năng lượng mới thứ 17 triệu trên toàn cầu vào giữa năm 2026, doanh số tích lũy tại Việt Nam tính đến đầu năm 2026 cũng mới chỉ vượt mốc 5.000 xe. Năm 2025, tổng lượng đăng ký của 13 thương hiệu Trung Quốc, bao gồm cả xe xăng, hybrid và xe điện, chỉ đạt 19.103 chiếc, tương đương khoảng 3% thị trường. Trong khi đó, riêng VinFast đã bàn giao 175.099 ô tô điện, cao gấp hơn 9 lần tổng lượng xe của tất cả thương hiệu Trung Quốc cộng lại.
Có ba nguyên nhân cốt lõi giải thích cho sự "chật vật" này:
Thứ nhất, "tử huyệt" trạm sạc: Tại Việt Nam, trạm sạc chính là "hệ điều hành" quyết định sự thành bại của xe điện. VinFast hiện đang nắm thế độc quyền mảng này với hệ thống hàng chục nghìn cổng sạc phủ kín 63 tỉnh thành. Các hãng xe Trung Quốc không sở hữu hạ tầng sạc công cộng rộng rãi, chủ yếu phụ thuộc vào mạng lưới của các bên thứ ba còn mỏng hoặc yêu cầu khách hàng sạc tại nhà. Điều này tạo ra rào cản tâm lý rất lớn cho người mua.
Thứ hai, rào cản thuế quan tước đi vũ khí về giá: Khác với xe nhập từ ASEAN được hưởng thuế 0% (hiệp định ATIGA), xe ô tô điện nhập nguyên chiếc từ Trung Quốc vẫn chịu thuế nhập khẩu. Hệ quả là khi cộng các chi phí, xe điện Trung Quốc mất đi lợi thế lớn nhất của mình là "giá rẻ". Khi giá bán ngang ngửa xe xăng cùng phân khúc hoặc các mẫu xe VinFast nội địa, sức hút của xe Trung Quốc lập tức thuyên giảm. Các mẫu xe chủ yếu được nhập khẩu nguyên chiếc, phát sinh thuế, logistics và chi phí phân phối. Khi ra mắt, BYD Atto 3 có giá từ 766 triệu đồng, cao hơn VinFast VF 6 ở mức 675 triệu đồng. Người mua vì thế không có đủ động lực đánh đổi một thương hiệu quen thuộc để thử nghiệm sản phẩm mới.
Thứ ba, định kiến thương hiệu và hậu mãi: Người tiêu dùng Việt Nam mua ô tô không chỉ như một phương tiện mà còn là một tài sản lớn. Họ đặt nặng yếu tố giữ giá, độ bền cơ khí và khả năng cung ứng linh kiện thay thế. Sự cam kết dài hạn bằng bảo hành 10 năm và hệ sinh thái dịch vụ sâu rộng của hãng xe nội địa mang lại sự an tâm vượt trội hơn hẳn.
Sự khác biệt giữa hai chiến trường nằm ở cấu trúc sinh thái. Tại Châu Âu, xe điện Trung Quốc thành công nhờ giải quyết được bài toán chi phí trong một môi trường mà hạ tầng sạc công cộng đã tương đối mở. Còn tại Việt Nam, cuộc đua xe điện thực chất là cuộc đua về hạ tầng. Chừng nào rào cản về trạm sạc chưa được tháo gỡ và rào cản thuế quan chưa hạ nhiệt, xe điện Trung Quốc vẫn sẽ phải đối mặt với một hành trình vô cùng gập ghềnh để tìm được chỗ đứng.