


Dưới đây là bài báo Bài báo kinh điển năm 1999 trên tạp chí Fortune của Warren Buffett, xin phép dịch lại lời của cụ:
Warren Buffett viết: "Để có được một góc nhìn đẩy đủ từ lịch sử, hãy quay lại 34 năm trước giai đoạn 1999 này.
Bạn sẽ thấy sự đối lập như trong “Kinh Thánh” hay kể vể những năm đói kém xen kẽ với những năm sung túc, đó cũng là những gì đã xảy ra trên thị trường chứng khoán.
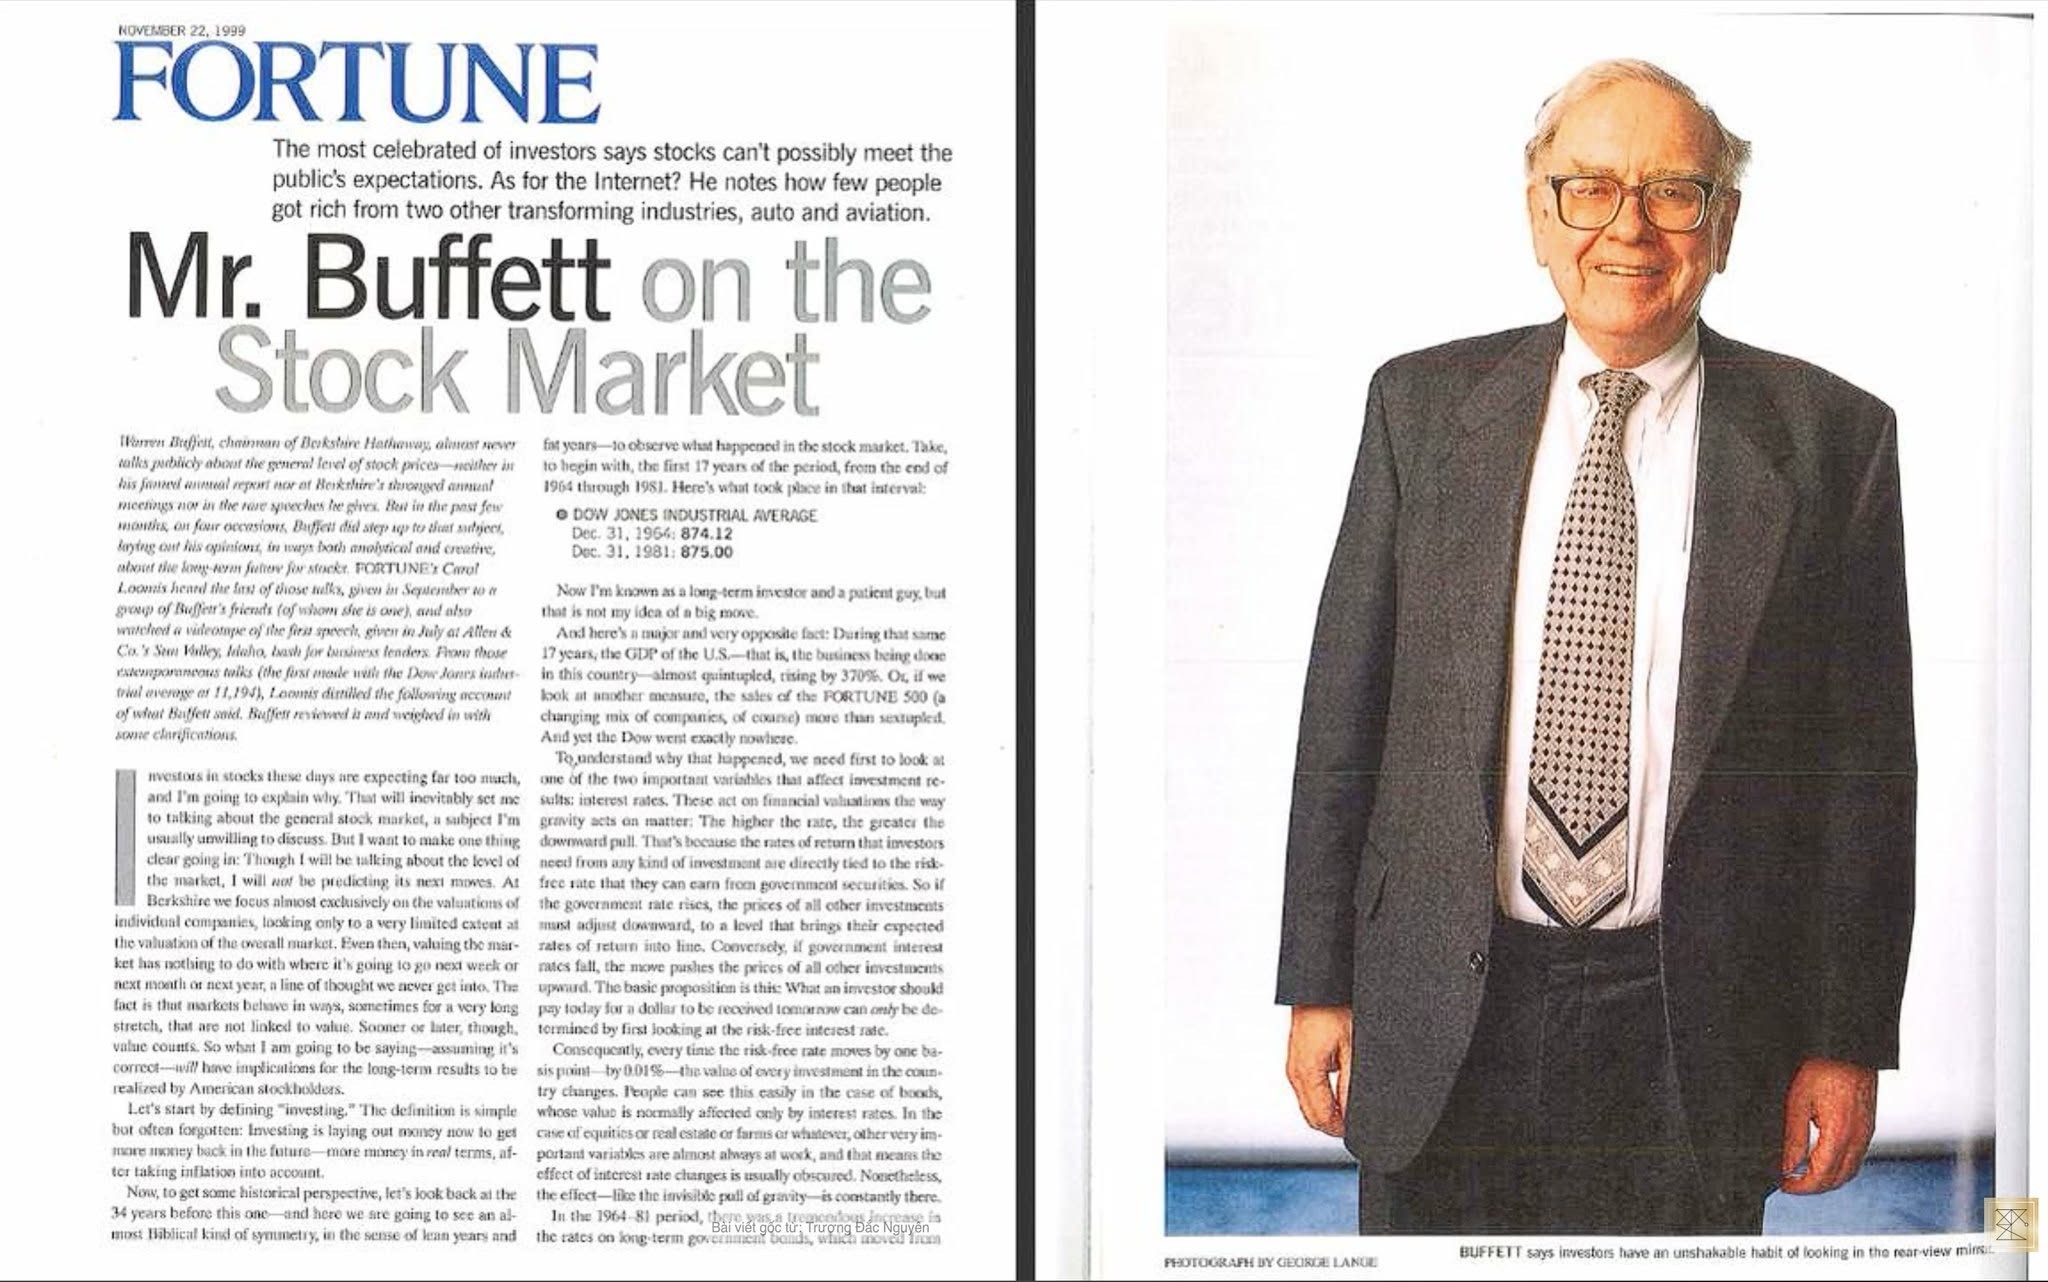
Hãy bắt đầu xem 17 năm đầu tiên trong 34 năm này, từ cuối năm 1964 đến năm 1981.
Đây là những gì đã diễn ra trong khoảng thời gian đó:
*Chỉ số Dow Jones Industrial Average
- Ngày 31/12/1964: 874.12
- Ngày 31/12/1981: 875.00
Tôi thì cũng là một nhà đầu tư dài hạn và khá kiên nhẫn đấy nhưng mà như này thì không phải một kết quả tốt đâu.
Và hoàn toàn trái ngược với đó là sự thật rằng: trong cùng 17 năm đó, GDP của nước Mỹ (tức là tổng hoạt động kinh doanh của nền kinh tế) đã tăng gần gấp năm lần, tương đương mức tăng 370%.
Nếu nhìn theo một thước đo khác, doanh thu của các công ty trong danh sách FORTUNE 500 (dù thành phần có thay đổi theo thời gian) đã tăng hơn sáu lần.
Vậy mà chỉ số Dow lại gần như đứng yên.
Để hiểu tại sao điều này xảy ra, trước hết chúng ta cần xem xét một trong hai biến số quan trọng nhất ảnh hưởng đến kết quả đầu tư: lãi suất.
Lãi suất tác động đến định giá tài sản tài chính giống như lực hấp dẫn tác động lên vật chất: lãi suất càng cao, lực kéo xuống càng mạnh.
Lý do là bởi mức lợi suất mà nhà đầu tư yêu cầu từ bất kỳ khoản đầu tư nào đều gắn trực tiếp với mức lợi suất phi rủi ro mà họ có thể nhận được từ trái phiếu chính phủ.
Vì vậy, khi lãi suất của chính phủ tăng lên, giá của tất cả các loại tài sản khác buộc phải điều chỉnh giảm xuống, để mức lợi suất kỳ vọng của chúng trở nên tương xứng.
Ngược lại khi lãi suất giảm, nó sẽ đẩy giá của các tài sản khác lên cao hơn.
Nguyên lý cốt lõi ở đây là: giá mà một nhà đầu tư nên trả hôm nay cho một đô la sẽ nhận được trong tương lai chỉ có thể được xác định khi bạn nhìn vào mức lãi suất phi rủi ro trước tiên.
Do đó, mỗi khi lãi suất phi rủi ro thay đổi dù chỉ một điểm cơ bản (tức 0,01%) thì giá trị của mọi khoản đầu tư trong nền kinh tế đều thay đổi theo.
Điều này rất dễ thấy đối với trái phiếu, vì giá trị của chúng gần như chỉ bị ảnh hưởng bởi lãi suất.
Đối với cổ phiếu, bất động sản, kể cả các nông trại hay bất kỳ tài sản nào khác, luôn tồn tại nhiều yếu tố quan trọng khác cùng tác động, khiến ảnh hưởng của lãi suất thường bị che khuất.
Tuy vậy, tác động đó giống như lực hấp dẫn vô hình luôn hiện diện và không bao giờ biến mất.
Trong giai đoạn 1964-1981 (như trên), lãi suất trái phiếu chính phủ dài hạn đã tăng mạnh từ mức chỉ hơn 4% vào cuối năm 1964 lên trên 15% vào cuối năm 1981.
Sự gia tăng này tạo ra một lực kéo xuống rất lớn đối với giá trị của tất cả các loại tài sản, nhưng thứ mà chúng ta dễ nhận thấy nhất chính là giá cổ phiếu.
Vì vậy chính sự gia tăng gấp ba lần của “lực hấp dẫn” từ lãi suất đã giải thích vì sao nền kinh tế tăng trưởng mạnh mẽ, nhưng thị trường chứng khoán lại gần như không đi đến đâu là vậy.
Nhưng bước sang đầu những năm 1980, tình hình đã đảo chiều.
Bạn hẳn còn nhớ Paul Volcker lên làm Chủ tịch Cục Dự trữ Liên bang và cũng nhớ rằng ông không hề được lòng công chúng vào thời điểm đó.
Tuy nhiên những hành động quyết liệt của ông có thể nói là dùng một “cây gậy lớn” để xử lý nền kinh tế và đánh gục lạm phát, sau đó đã khiến xu hướng lãi suất đảo ngược sang giảm và kết quả thì rất đáng kể.
(người dịch bỏ qua đoạn tiếp theo nói trái phiếu để đi thẳng tới phần Warren Buffett nói tiếp đến cổ phiếu)
Đây là những gì đã xảy ra với cổ phiếu trong cùng 17 năm đó:
- nếu bạn đầu tư 1 triệu đô la vào chỉ số Dow ngày 16/11/1981 và tái đầu tư toàn bộ cổ tức,
- thì đến ngày 31/12/1998, bạn sẽ có 19,7 triệu đô la. Tức là mức lợi suất hàng năm đạt khoảng 19%.
Sự tăng giá cổ phiếu kể từ năm 1981 vượt qua bất kỳ giai đoạn nào trong lịch sử.
Thậm chí, nó còn vượt xa kết quả mà bạn có thể đạt được nếu mua cổ phiếu vào năm 1932 thời điểm đáy của cuộc Đại suy thoái, khi chỉ số Dow chạm mức thấp nhất 41,22 điểm vào ngày 8/7/1932 rồi nắm giữ trong 17 năm..."
Dịch và chỉnh sửa Trương Đắc Nguyên
