


Sâu bên trong Vòng Bắc Cực, hơn 1.000 mét dưới lòng đất, mùi amoniac vẫn vương trong các đường hầm của mỏ Malmberget sau những vụ nổ mìn ban đêm làm lỏng 50.000 tấn đá. Hơn một thế kỷ qua, mỏ này khai thác quặng sắt. Nay, các hoạt động nổ mìn đó còn là giai đoạn đầu của nỗ lực xây dựng một chuỗi cung ứng đất hiếm khả thi tại châu Âu. Nhưng khai thác thôi chưa đủ: để thành công, châu Âu phải học theo công thức của Trung Quốc.
Khoáng sản định hình thế kỷ 21
Đất hiếm đã trở thành một trong những hàng hóa định nghĩa thế kỷ 21, được dùng trong mọi thứ từ xe điện và tua-bin gió tới trung tâm dữ liệu và thiết bị quốc phòng. Việc giảm phụ thuộc của châu Âu vào hàng nhập khẩu, đặc biệt từ Trung Quốc, đã trở thành vấn đề cấp bách khi các vật liệu này ngày càng được dùng làm đòn bẩy kinh tế.
Khu vực Bắc Âu đang nổi lên như viên đá tảng của nỗ lực này. Nơi đây hội tụ các mỏ đã biết lớn nhất lục địa, nguồn điện sạch dồi dào và chuyên môn khai khoáng đã được xác lập. Tập đoàn nhà nước Thụy Điển LKAB, đơn vị vận hành Malmberget, ở vị thế đặc biệt thuận lợi vì đất hiếm là sản phẩm phụ từ các hoạt động quặng sắt có lợi nhuận của họ, nghĩa là họ không phải xây dựng mọi thứ từ đầu.
Nút thắt thật sự: Chế biến và tinh luyện
Tuy nhiên, khai thác một mình sẽ không đủ. Để thành công, châu Âu phải mượn từ công thức của Trung Quốc, nơi sự hỗ trợ của chính phủ giúp nước này xây dựng năng lực chế biến và tinh luyện khổng lồ để khai thác trọn vẹn các mỏ lớn của mình.
Ông Eldur Olafsson, Giám đốc điều hành Amaroq Ltd., công ty có dự án thăm dò tại Greenland, nhận định rằng nếu phương Tây thực sự muốn chiến thắng cả chuỗi giá trị đất hiếm, cần nghĩ như Trung Quốc, không chỉ nghĩ về cái mỏ. Ông Peder Lundquist, Giám đốc điều hành Quỹ Xuất khẩu và Đầu tư Đan Mạch, một trong những cổ đông lớn nhất của Amaroq, cho rằng riêng kinh tế thị trường không thể tạo ra sự thay đổi này, và cần học từ những người giỏi nhất, ám chỉ Trung Quốc.
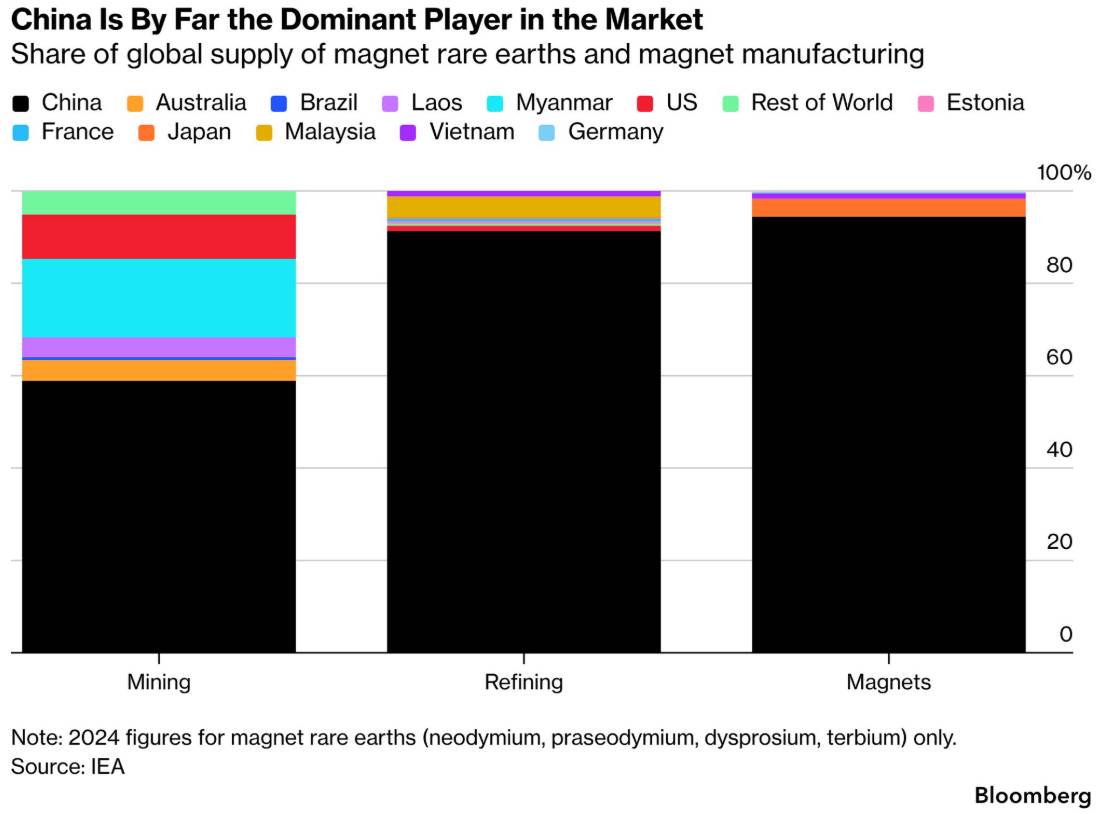
Con số cho thấy khoảng cách. Trung Quốc chiếm khoảng 60% sản lượng khai thác toàn cầu của đất hiếm dùng làm nam châm. Với khâu tinh luyện, sự kìm kẹp còn chặt hơn: hơn 90% sản lượng toàn cầu, theo dữ liệu năm 2024 của Cơ quan Năng lượng Quốc tế (IEA) về neodymium, praseodymium, dysprosium và terbium.
Bà Madalena Barata da Rocha, nhà phân tích nghiên cứu tại viện nghiên cứu Bruegel (Brussels), cho biết Trung Quốc đã chứng minh họ sẵn sàng và có khả năng "vũ khí hóa" chuỗi cung ứng này. Năm 2025, châu Âu đã nếm trải rủi ro tập trung đó khi Bắc Kinh siết xuất khẩu đất hiếm và vật liệu pin. Căng thẳng vẫn tiếp diễn khi EU áp hạn chế với một loạt hàng nhập khẩu để bảo vệ một số ngành.
Chi phí hành động và chi phí không hành động
Để hoàn tất hàng chục dự án chiến lược mà EU đã chỉ định phát triển theo Đạo luật Nguyên liệu Thô Quan trọng, sẽ tốn hơn 43 tỷ euro (48 tỷ USD), theo ước tính của chính khối. Một số hoạt động của LKAB và vài dự án đất hiếm khác nằm trong danh sách. Nhưng chi phí của việc không làm gì còn lớn hơn: IEA nhận định có thể có cú đánh 1.500 tỷ USD từ gián đoạn nguồn cung, tập trung ở các ngành như ô tô, điện tử và hàng không.
Chi phí vốn dự kiến được tài trợ bằng sự kết hợp giữa nguồn lực công và đầu tư tư nhân. Chính phủ các nước Bắc Âu bắt đầu rót tiền hỗ trợ chuỗi cung ứng mới nổi, dùng tài trợ và vốn nghiên cứu cho các dự án từ thăm dò tới chế biến và tách chiết. EU có quỹ 3 tỷ euro cho các dự án khoáng sản quan trọng, gồm đất hiếm. Tuy nhiên, các con số này cho tới nay thấp hơn nhiều so với chi tiêu của Trung Quốc, cũng như của Mỹ, nước cũng đang thúc đẩy giảm phụ thuộc.
Từ Malmberget tới Luleå: Chuỗi giá trị bắt đầu thành hình
Tại Malmberget, vụ nổ mìn ban đêm mới chỉ là khởi đầu. Quặng sắt được tách ra, và sản phẩm phụ trải qua nhiều giai đoạn để thu được tinh quặng apatit, loại có thể tiếp tục chế biến để sản xuất axit photphoric và các nguyên tố đất hiếm.
Cách khoảng 190 km về phía nam, trong một tòa nhà công nghiệp kín đáo ở Luleå, giai đoạn kế tiếp của chuỗi đang bắt đầu tại một nhà máy chế biến thí điểm. Được hoàn thành đúng tiến độ, trọng tâm hiện chuyển sang giai đoạn vận hành thử nóng, khi mọi thứ được kiểm tra dần để bảo đảm hoạt động như thiết kế trong điều kiện vận hành thực tế.
LKAB đã đầu tư khoảng 800 triệu krona (85 triệu USD) cho tới nay. Một nhà máy quy mô đầy đủ, có thể vận hành vào đầu thập niên 2030, sẽ là khoản đầu tư hàng tỷ krona. Ông Darren Wilson, phó chủ tịch cấp cao phụ trách sản phẩm đặc biệt, cho biết phần lớn vốn sẽ đến từ LKAB, nhưng công ty đang tìm các nguồn tài trợ khác, "xét tầm quan trọng của dự án với Thụy Điển và châu Âu". Ông nhấn mạnh đây không phải việc tự cung tự cấp, mà là giảm phụ thuộc: có đủ để tạo khác biệt chiến lược.
Bức tranh toàn khu vực
Các kế hoạch tại châu Âu trải khắp chuỗi cung ứng. LKAB cũng là cổ đông lớn nhất của nhà tinh luyện Na Uy REEtec. Một nhà máy sản xuất nam châm đất hiếm tại Estonia đã bắt đầu sản xuất thương mại, chủ sở hữu Neo Performance Materials Inc. cho biết hồi tháng 9.
Trong nhiều năm, nhập khẩu dễ dàng hơn, và chi phí cao cùng lợi suất bất định khiến đất hiếm không hấp dẫn với nhiều nhà khai khoáng lớn nhất phương Tây. Điều đó tạo ra sự phụ thuộc nguy hiểm, như châu Âu từng có với khí đốt Nga. Ủy viên công nghiệp EU Stéphane Séjourné nói có một "điểm yếu chiến lược" và khối quyết tâm giảm nó: khai thác nhiều hơn ở châu Âu nơi có tài nguyên, nhưng cũng chế biến và tái chế nhiều hơn, đa dạng hóa nguồn cung.
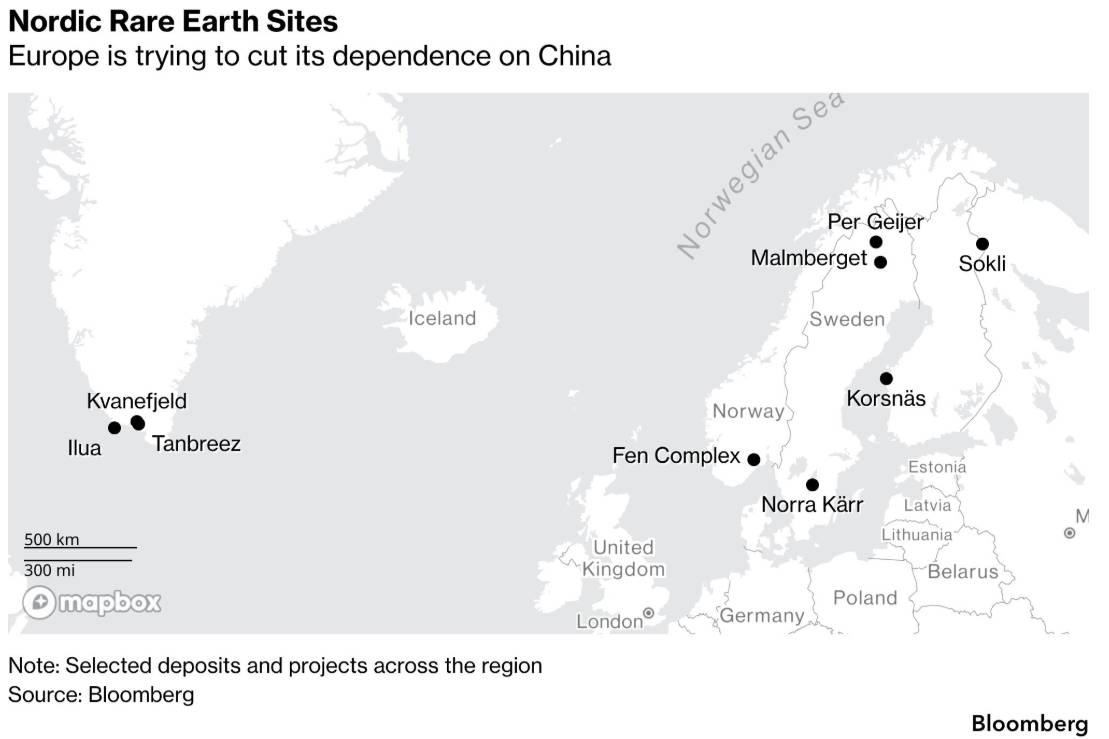
Một số dự án của LKAB đã được EU chỉ định là Dự án Chiến lược, gồm mỏ Per Geijer chưa phát triển ở miền bắc Thụy Điển, chứa nồng độ nguyên tố đất hiếm và phốt pho cao hơn nhiều so với các thân quặng LKAB hiện khai thác. EU cũng đang thúc đẩy các thỏa thuận bao tiêu để mua sản lượng tương lai, tạo sự chắc chắn về doanh thu cho doanh nghiệp và nhà đầu tư tư nhân.
Trên khắp khu vực, nhiều địa điểm ở các giai đoạn phát triển khác nhau, gồm dự án Ilua của Amaroq tại Greenland và Sokli ở Phần Lan, có thể tốn tới 1,5 tỷ euro để phát triển. Một dự án khác là Fen Carbonite Complex ở Na Uy, có thể là mỏ lớn nhất châu Âu với ước tính 15,9 triệu tấn tổng oxit đất hiếm. Nhà phát triển Rare Earths Norway tháng này công bố nhà máy chế biến thí điểm cho địa điểm này, với khoảng một phần ba chi phí đến từ nguồn công, và cho biết sẵn sàng với việc nhà nước sở hữu như một phần của bất kỳ khoản đầu tư tương lai nào.
Người dùng cuối: Không phải rẻ hơn, mà là an ninh
Hiện tại, các nhà sản xuất của lục địa và khách hàng của họ vẫn phơi nhiễm nặng với một chuỗi cung ứng rủi ro. Höganäs AB dùng nguyên tố đất hiếm chủ yếu trong vật liệu phủ bề mặt cho năng lượng, hàng không và quốc phòng, và tìm nguồn từ Trung Quốc. Giám đốc điều hành Henrik Ager xem nỗ lực của châu Âu là thiết yếu. Ông nói lợi ích với người tiêu dùng của việc bảo đảm nguồn cung đất hiếm không phải là sản phẩm rẻ hơn, mà là năng lực quốc phòng, nguồn điện, khả năng tiếp cận sản phẩm cơ bản và khả năng đi lại như hiện nay.
Hàm ý cho nhà đầu tư
Thứ nhất, khung thời gian là nhiều năm, không phải nhiều quý. Nhà máy quy mô đầy đủ của LKAB có thể vận hành vào đầu thập niên 2030, và nhiều dự án khác (Per Geijer, Sokli, Fen) còn ở giai đoạn thăm dò hoặc thí điểm. Nhà đầu tư không nên định giá các dự án này như thể nguồn cung sắp xuất hiện. Cũng như phân biệt đã nêu về thị trường khoáng sản Mỹ, ranh giới nằm giữa dự án có tài trợ, lịch trình và khách hàng, với dự án chỉ có tiềm năng tài nguyên.
Thứ hai, chi phí vốn và vai trò của nhà nước là yếu tố quyết định. Với ước tính hơn 43 tỷ euro cho các dự án chiến lược của EU, quỹ 3 tỷ euro hiện thấp xa nhu cầu, và các phát biểu của giới chức đều thừa nhận kinh tế thị trường một mình không đủ. Các dấu hiệu nhà nước tham gia (tài trợ công, khả năng sở hữu nhà nước, thỏa thuận bao tiêu của EU) sẽ định hình khả năng sinh lời và rủi ro pha loãng của cổ đông tư nhân.
Thứ ba, lợi thế cấu trúc của LKAB. Đất hiếm là sản phẩm phụ từ hoạt động quặng sắt có lợi nhuận, nên công ty giảm được rủi ro đầu tư so với các nhà phát triển mỏ đất hiếm độc lập. Tuy nhiên, vì LKAB thuộc sở hữu nhà nước, cơ hội đầu tư trực tiếp bị hạn chế. Các lựa chọn gián tiếp gồm cổ phiếu niêm yết liên quan như Amaroq và Neo Performance Materials, với rủi ro thực thi riêng.
Thứ tư, khoảng cách quy mô vẫn rất lớn. Với 60% khai thác và hơn 90% tinh luyện nằm ở Trung Quốc, và chi tiêu của châu Âu thấp hơn đáng kể so với Trung Quốc và Mỹ, mục tiêu thực tế như ông Wilson nói là giảm phụ thuộc chứ không tự cung tự cấp. Rủi ro gián đoạn nguồn cung, như năm 2025, vẫn là yếu tố cần tính cho các nhà sản xuất ô tô, điện tử, hàng không và quốc phòng châu Âu.
Thứ năm, về giới hạn. Bài gốc tập trung vào tiến độ và ý định chính sách, không đưa dữ liệu về chi phí sản xuất hay giá bán của đất hiếm châu Âu so với Trung Quốc. Như ông Ager nói, lợi ích của việc bảo đảm nguồn cung không phải sản phẩm rẻ hơn. Nhà đầu tư nên xem xét kỹ khả năng cạnh tranh về chi phí và mức độ phụ thuộc vào hỗ trợ chính sách.
---------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
