


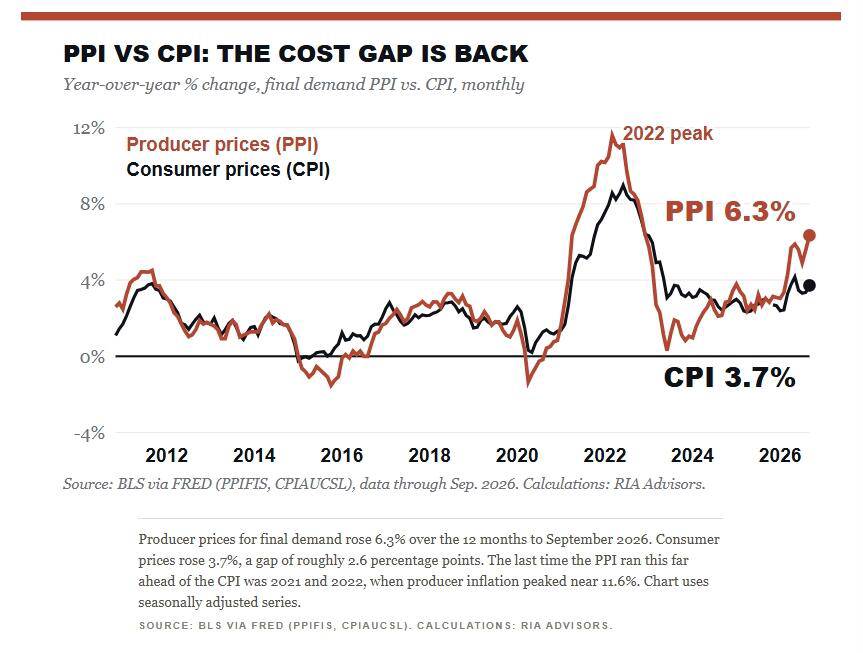
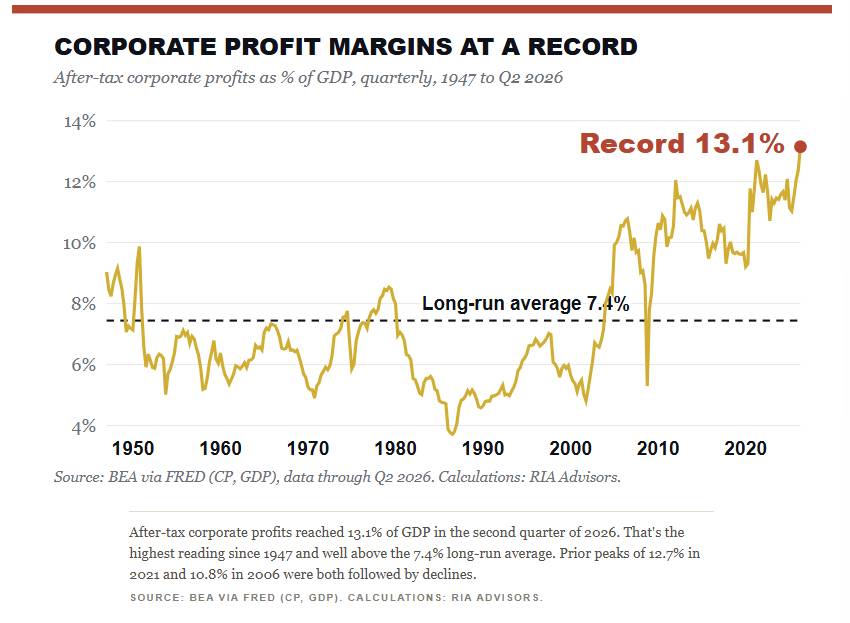
Giá sản xuất của Mỹ tăng 6,3% trong năm tới tháng 9/2026, nhanh nhất kể từ cuối 2022, trong khi giá tiêu dùng tăng 3,7%. Khoảng cách 2,6 điểm phần trăm phản ánh những chi phí các doanh nghiệp đang tự gánh thay vì chuyển sang khách hàng. Với lợi nhuận sau thuế của doanh nghiệp Mỹ đang ở mức kỷ lục 13,1% GDP, lịch sử cho thấy biên lợi nhuận đang nằm trong tầm ngắm.
Con số quan trọng nhất không phải con số lên tiêu đề
Con số quan trọng nhất trong các báo cáo lạm phát tháng 10 không phải con số được chú ý nhiều nhất. Mọi người dõi theo chỉ số giá tiêu dùng (CPI) đạt 3,7%. Ít người để ý hơn tới chỉ số giá sản xuất (PPI) cho nhu cầu cuối cùng. Chỉ số này tăng vọt 1,3% chỉ trong một tháng, mức tăng lớn nhất kể từ tháng 3/2022, và tốc độ tăng hằng năm chạm 6,3%.
Khi đặt PPI cạnh CPI, khoảng cách giữa chúng cho thấy ai đang trả tiền cho lạm phát. Hiện tại, đó là các doanh nghiệp Mỹ, và họ đang trả từ mức biên lợi nhuận cao nhất từng được ghi nhận.
Khoảng cách PPI và CPI thực sự đo cái gì
Đa số nhà đầu tư coi hai báo cáo này như các thước đo "lạm phát" có thể hoán đổi. Thực tế không phải vậy. CPI đo những gì hộ gia đình trả tại quầy thanh toán. PPI đo những gì doanh nghiệp nhận được cho sản phẩm của mình, và các giai đoạn trung gian của nó đo những gì doanh nghiệp trả cho đầu vào. Nói cách khác, PPI là phía chi phí của báo cáo kết quả kinh doanh. Với mọi công ty bán cho người tiêu dùng, CPI là phía doanh thu.
Sự phân biệt này quan trọng vì biên lợi nhuận nằm ở khoảng giữa hai chỉ số. Khi giá sản xuất tăng nhanh hơn giá tiêu dùng, ai đó trong chuỗi đang hấp thụ phần chênh lệch. Đôi khi đó là nhà bán buôn. Thường thì đó là công ty ở cuối chuỗi, bán cho một hộ gia đình vừa chứng kiến hóa đơn xăng tăng vọt và tiền lương thực giảm, không thể đẩy giá cao hơn mà không mất doanh số. Vì vậy khoảng cách PPI và CPI mở rộng trước hết là tín hiệu về biên lợi nhuận, sau đó mới là tín hiệu về lạm phát.
Hai đường này bám sát nhau trong phần lớn thập kỷ qua. Những ngoại lệ đáng nghiên cứu: năm 2015 và 2016, giá sản xuất giảm nhanh hơn giá tiêu dùng khi dầu sụp đổ, tạo luồng gió thuận cho biên lợi nhuận. Đợt tăng vọt 2021 và 2022 làm điều ngược lại. Khoảng cách hôm nay nhỏ hơn năm 2022, nhưng nó mở ra từ điểm xuất phát về khả năng sinh lời cao hơn nhiều, điều thay đổi phép tính.
Đường giá đang đầy
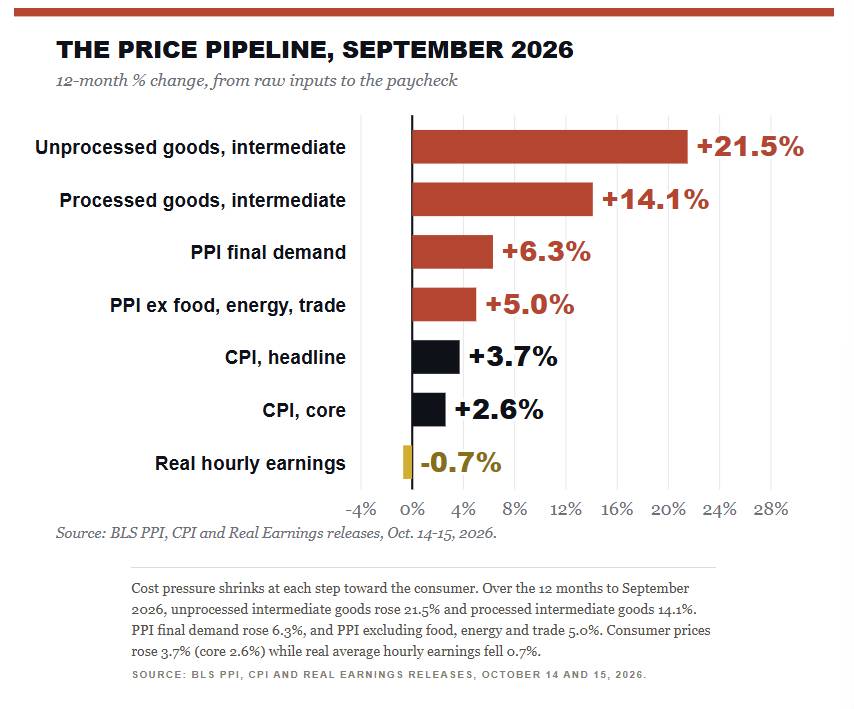
Con số nhu cầu cuối cùng còn nói giảm vấn đề. PPI được xây dựng theo các giai đoạn, và các giai đoạn sớm hơn cho thấy những gì vẫn đang trên đường tới hàng hóa thành phẩm. Theo Cục Thống kê Lao động Mỹ (BLS) trong báo cáo PPI ngày 15/10/2026, trong tháng 9, giá hàng hóa đã qua chế biến cho nhu cầu trung gian tăng 14,1%, còn giá hàng hóa chưa qua chế biến cho nhu cầu trung gian tăng 21,5%.
Đọc từ trên xuống, câu chuyện tự viết ra: đầu vào thô tăng hơn 20%. Khi các chi phí đó đi qua nhà máy lọc dầu, nhà sản xuất, hãng vận tải và nhà bán lẻ rồi tới quầy thanh toán, giá tiêu dùng chỉ tăng dưới 4%, nghĩa là một lượng chi phí lớn đang bị nuốt ở đâu đó giữa các tầng. Năng lượng gây phần lớn thiệt hại trong tháng 9: giá năng lượng nhu cầu cuối cùng tăng 10,8% trong một tháng, và doanh số trạm xăng tăng 6,4%.
Đó là bản chất của một cú sốc năng lượng, và là lý do gọi nó là "tạm thời" bỏ lỡ vấn đề. Nó tác động tới mọi nhà sản xuất cùng lúc, qua nhiên liệu, vận tải, hóa chất và bao bì, rất lâu trước khi nó xuất hiện trên kệ hàng. Khác biệt lúc này là chi phí đang đi xuống đường ống nhanh hơn mức nhu cầu tiêu dùng có thể hấp thụ.
Vì sao Phố Wall không lo về biên lợi nhuận
Đây là điểm thú vị. Bất chấp áp lực chi phí, giới phân tích lạc quan về lợi nhuận hơn bao giờ hết. Với 60% công ty trong S&P 500 đã báo cáo, FactSet cho thấy tăng trưởng lợi nhuận quý III ở mức 30,2%. Giới phân tích kỳ vọng 28,4% cho quý IV và 32,9% cho cả năm 2026. Tuy vậy, mức vượt kỳ vọng tổng hợp chỉ 1,9%, nhỏ nhất kể từ cuối 2022.
FactSet hiện đặt biên lợi nhuận ròng quý II ở mức kỷ lục 17,0%, và biên quý III ở 14,9%, cao thứ hai kể từ khi bắt đầu theo dõi năm 2009. Giới phân tích kỳ vọng biên lợi nhuận tăng trở lại 15,2% trong quý IV và cao hơn nữa vào năm 2027.
Dữ liệu vĩ mô xác nhận mức độ căng của khả năng sinh lời: lợi nhuận doanh nghiệp sau thuế đạt 13,1% GDP trong quý II, một kỷ lục kể từ 1947 và cao hơn nhiều mức trung bình dài hạn 7,4%.
Từ góc nhìn ngược chiều đám đông, Phố Wall đang cực kỳ lạc quan về tương lai. Về lịch sử, khi đồng thuận là biên lợi nhuận giữ ở mức kỷ lục trong khi chi phí đầu vào tăng hai con số, thường có điều gì đó xảy ra. Sự lạc quan có thể đúng, nhưng nó đòi hỏi các công ty chuyển được chi phí sang người tiêu dùng có tiền lương thực giảm, một giả định lớn hơn nhiều so với tiêu đề "lợi nhuận tăng 30%".
Lịch sử nói gì: Sáu lần, bốn lần biên lợi nhuận suy giảm
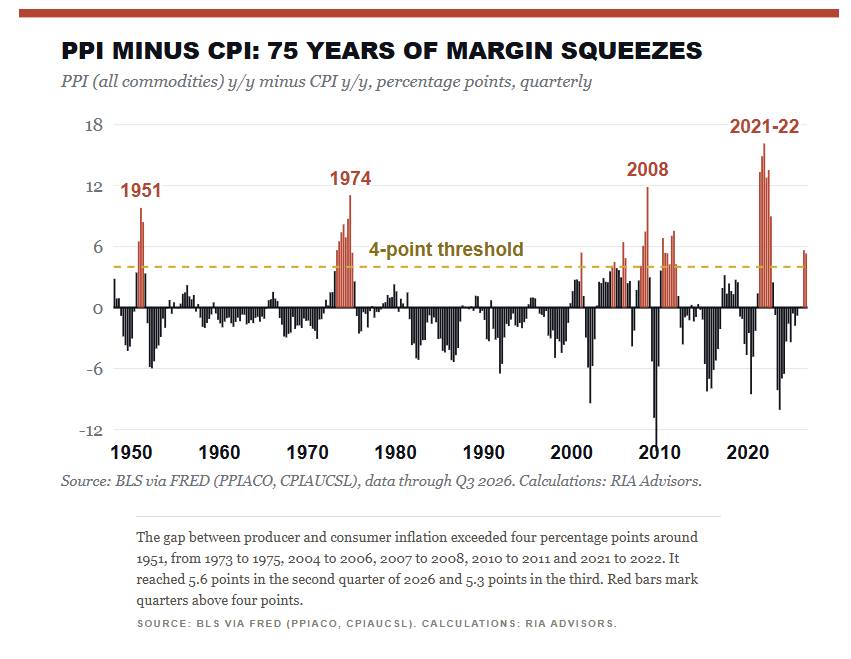
Tác giả bài gốc quay lại dữ liệu dài hạn. PPI cho mọi hàng hóa có từ năm 1947, và ông đo mức giá sản xuất vượt giá tiêu dùng bao nhiêu mỗi quý, rồi theo dõi diễn biến tỷ trọng lợi nhuận doanh nghiệp trong GDP. Ông thừa nhận kết quả không phải một tín hiệu hoàn hảo: tương quan giữa khoảng cách và thay đổi tỷ trọng lợi nhuận năm sau là âm nhưng khiêm tốn. Tuy nhiên, các giai đoạn lớn kể một câu chuyện rõ hơn.
Kể từ năm 1950, đã sáu lần lạm phát giá sản xuất vượt lạm phát tiêu dùng từ 4 điểm phần trăm trở lên. Trong bốn lần, tỷ trọng lợi nhuận trong GDP giảm từ 1 đến 4,4 điểm trong vòng hai năm. Hai ngoại lệ, giai đoạn 2004 đến 2006 và 2010 đến 2011, có một điểm chung: người tiêu dùng có tiền để chi. Giữa những năm 2000, tiền đến từ việc rút vốn chủ sở hữu nhà ở, còn sau 2009 đến từ việc làm phục hồi và bảng cân đối của Fed. Cả hai lần, doanh nghiệp chuyển được chi phí vì nhu cầu có nguồn tài trợ.
Khoảng cách PPI và CPI tự nó không giết chết biên lợi nhuận. Nó giết chết biên lợi nhuận khi người tiêu dùng không thể trả mức giá cao hơn. Hiện nay, thu nhập theo giờ thực tế giảm 0,7%.
Phe lạc quan có lý ở đâu
Phía bên kia cuộc tranh luận có cơ sở thực sự. Doanh số bán lẻ tăng 0,8% trong tháng 9 và tăng 6,3% so với một năm trước. Các công ty vượt dự báo lợi nhuận với tỷ lệ 82%. Và cơn sốt chi tiêu vốn AI đang tạo nhu cầu thực với chip, điện và xây dựng, hỗ trợ sức mạnh định giá đúng ở những ngành dẫn dắt lợi nhuận chỉ số.
Phản biện thường gặp là năm 2021 các công ty đã chuyển chi phí rất tốt, vì sao lần này khác? Vì người tiêu dùng năm 2021 có séc kích thích, trợ cấp thất nghiệp mở rộng và khối tiết kiệm dư thừa tích lũy trong thời gian phong tỏa, còn người tiêu dùng năm 2026 không có tấm đệm nào như vậy. Loại bỏ xăng khỏi doanh số bán lẻ tháng 9, chi tiêu chỉ tăng 0,2%. Giá nhiên liệu cao hơn đã gánh phần lớn mức tăng.
Phân biệt giữa lạm phát "tốt" và "xấu": lạm phát tốt đi kèm thu nhập tăng để tài trợ giá cao hơn, còn lạm phát xấu đến từ cú sốc nguồn cung mà không có tiền lương hậu thuẫn, nên cuối cùng phá hủy chính nhu cầu mà nó phụ thuộc.
Nếu biên lợi nhuận đang ở mức kỷ lục, đó có phải bằng chứng doanh nghiệp có sức mạnh định giá? Nó chứng minh họ ĐÃ có. Biên lợi nhuận là chỉ số chậm. Biên của S&P 500 theo FactSet đã trượt từ mức kỷ lục 17,0% trong quý II xuống 14,9% trong quý III, dù mức kỷ lục quý II được thổi phồng bởi các khoản lãi định giá một lần tại Alphabet và Amazon. Lợi nhuận quý II được ghi nhận trước đợt tăng vọt 10,8% giá năng lượng nhà sản xuất của tháng 9. Dữ liệu lợi nhuận quý III vẫn chưa xuất hiện đầy đủ trong nhiều tuần.
Hàm ý cho danh mục đầu tư
Không điều nào ở trên đòi hỏi một động thái dramatic. Nó đòi hỏi chú ý tới phần câu chuyện lợi nhuận mà thị trường coi là đương nhiên. Với lợi suất Kho bạc 10 năm gần 4,9%, nhà đầu tư cũng có một lựa chọn thực thay cho việc trả giá đầy đủ cho biên lợi nhuận đỉnh.
Thứ nhất, theo dõi định hướng biên lợi nhuận, không phải mức vượt dự báo. Việc "vượt" ước tính đã bị hạ thấp là dễ dàng. Hãy lắng nghe việc các công ty nhắc tới chi phí đầu vào, vận tải và năng lượng khi đưa định hướng quý IV.
Thứ hai, theo dõi điều chỉnh ước tính. Nếu ước tính tăng trưởng lợi nhuận quý IV là 28,4% (28,6% hai tuần trước) tiếp tục trượt trong những tuần sau khi doanh nghiệp báo cáo, thị trường đang bắt đầu định giá sự bóp nghẹt, điều thường xảy ra rất lâu trước khi dữ liệu lợi nhuận xác nhận.
Thứ ba, xác định vị trí của các khoản nắm giữ trong đường ống. Doanh nghiệp mua hàng hóa và bán cho người tiêu dùng căng thẳng đang ở phía sai của khoảng cách này. Doanh nghiệp có giá theo hợp đồng hoặc nhu cầu không co giãn ở phía tốt hơn.
Thứ tư, cân nhắc mức giá đang trả. Ở mức 19 lần lợi nhuận dự phóng, thị trường đang định giá biên lợi nhuận kỷ lục như thể chúng vĩnh viễn. Lợi nhuận có tiền sử hồi quy về khả năng nền kinh tế tài trợ cho chúng. Cái giá của việc phòng thủ quá sớm là có thật nếu biên giữ được thêm một năm, nhưng cân bằng lại danh mục về tỷ trọng mục tiêu sau một đợt tăng mạnh là một hình thức quản trị rủi ro đơn giản, ít tốn kém nếu nhận định sai.
Thứ năm, các mốc cần theo dõi. Fed giữ nguyên lãi suất ngày 28/10 nhưng hai quan chức, bà Lisa Cook và bà Beth Hammack, bỏ phiếu bất đồng ủng hộ tăng lãi suất. Cuộc họp ngày 9/12 và phần còn lại của mùa báo cáo là các điểm kiểm chứng.
Về giới hạn của lập luận. Đây là luận điểm của tác giả bài gốc, và chính ông thừa nhận tương quan lịch sử chỉ khiêm tốn và bốn trên sáu giai đoạn là mẫu nhỏ. Phe lạc quan có cơ sở (doanh số bán lẻ, tỷ lệ vượt dự báo, nhu cầu AI), nên nhà đầu tư nên coi đây là rủi ro cần theo dõi, không phải dự báo chắc chắn.
------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
