


Doanh thu chín tháng tăng gần 56%, nhưng lợi nhuận thuộc cổ đông công ty mẹ lại giảm hơn 32%. Dòng tiền kinh doanh cũng chuyển từ dương sang âm hơn 1.534 tỷ đồng.
Tại Văn Phú Invest, sức ép nằm ở khoảng thời gian giữa hai việc: vốn đã bỏ vào dự án, còn tiền bán hàng chưa quay về tương ứng. Trong lúc chờ, nghĩa vụ trả nợ vẫn tiến gần.
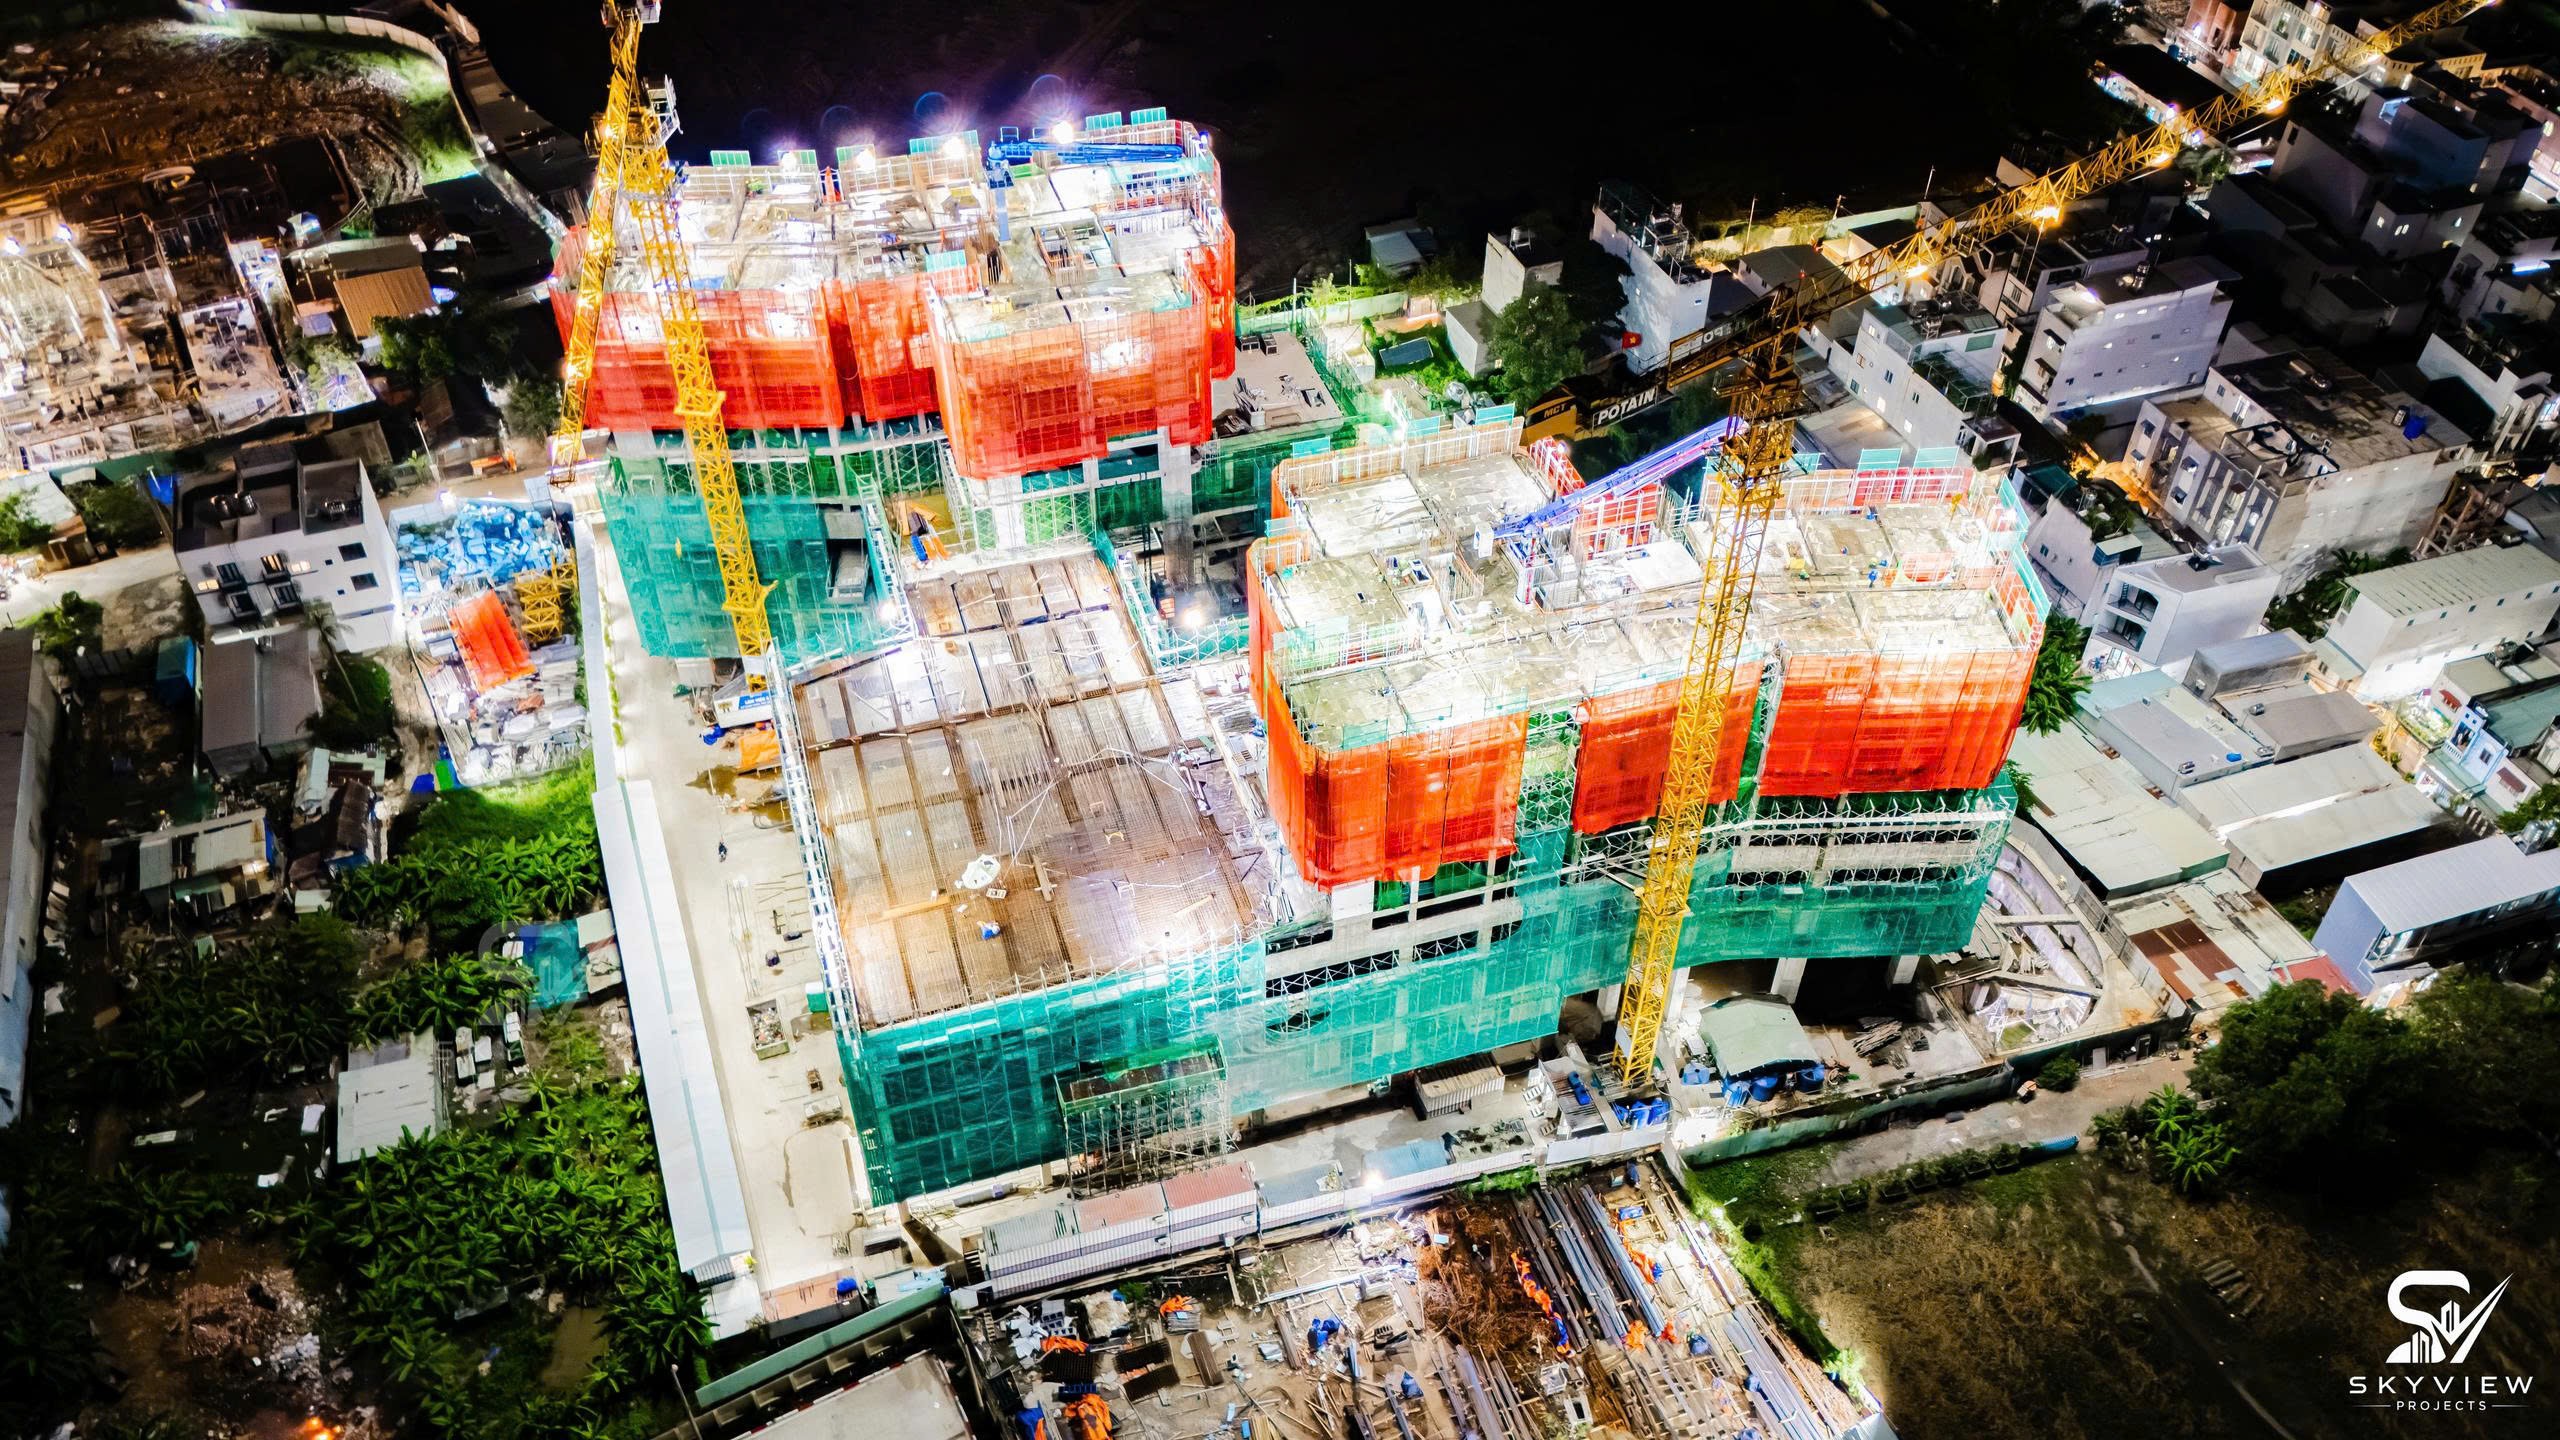
📉 Bán hàng tăng, nguồn hỗ trợ lợi nhuận giảm
Chín tháng đầu năm 2026, Văn Phú (VPI) đạt doanh thu thuần 1.284,4 tỷ đồng. Lợi nhuận gộp tăng 69%, lên 481,8 tỷ đồng, biên lợi nhuận gộp cải thiện lên 37,5%.
Tuy nhiên, chi phí bán hàng tăng lên 68,8 tỷ đồng, gấp 4,8 lần cùng kỳ. Doanh thu tài chính giảm từ 173,6 tỷ xuống 59,3 tỷ đồng; lãi từ liên doanh, liên kết còn khoảng 2 tỷ đồng, so với 50,4 tỷ đồng trước đó.
Kết quả, lợi nhuận sau thuế hợp nhất còn 221,1 tỷ đồng, giảm 15,9%. Phần thuộc cổ đông công ty mẹ đạt 177,8 tỷ đồng, giảm 32,4%.
Riêng quý III, doanh thu giảm gần 61%, còn 155,1 tỷ đồng; lợi nhuận sau thuế chỉ hơn 20 tỷ đồng, bằng khoảng một phần sáu cùng kỳ.
💸 Dòng tiền kinh doanh âm, tồn kho tiếp tục cần vốn
Dòng tiền thuần từ hoạt động kinh doanh chín tháng âm 1.534,2 tỷ đồng, trái với mức dương 180,9 tỷ đồng một năm trước.
Biến động hàng tồn kho là khoản sử dụng tiền lớn, hơn 2.032 tỷ đồng. Cuối tháng 9, tồn kho đạt 6.948,3 tỷ đồng, chiếm khoảng 41,7% tổng tài sản.
Riêng Vlasta Thủy Nguyên ghi nhận gần 4.979,8 tỷ đồng, tăng hơn 1.310 tỷ đồng so với đầu năm. Tiền khách hàng trả trước tại dự án còn 287 tỷ đồng, giảm từ 543,1 tỷ đồng.
Số dư trả trước cuối kỳ không phản ánh toàn bộ tiền từng thu từ khách hàng. Tuy nhiên, lượng vốn lớn nằm tại dự án cho thấy tiến độ bàn giao và thu tiền có vai trò quan trọng với vòng quay tài chính.
Tại Vlasta Phú Thuận, chi phí dở dang khoảng 1.308,1 tỷ đồng, đi cùng 553,8 tỷ đồng khách hàng ứng trước.
🏦 Nợ vay tăng, phần phải trả trong một năm lớn hơn trước
Tổng dư nợ vay cuối tháng 9 đạt 7.617 tỷ đồng, tăng hơn 1.327 tỷ đồng so với đầu năm. Trong đó, trái phiếu chiếm 2.911,5 tỷ đồng.
Vay ngắn hạn và các khoản dài hạn đến hạn trả đạt 2.504,3 tỷ đồng, gấp 2,3 lần đầu năm. Các nghĩa vụ đáng chú ý gồm:
⏳1.318,4 tỷ đồng vay ngân hàng dài hạn đến hạn trả.
⏳ 649,1 tỷ đồng trái phiếu đáo hạn tháng 1/2027.
⏳ 214,7 tỷ đồng vay cá nhân, lãi suất 12%/năm, đáo hạn chậm nhất tháng 12/2026.
Đối ứng với đó, tiền và tương đương tiền khoảng 465,7 tỷ đồng, cùng 120,3 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn. Tổng hai khoản khoảng 586 tỷ đồng, thấp hơn đáng kể so với nghĩa vụ vay trong 12 tháng.
Trong tiền gửi còn có 57,2 tỷ đồng kinh phí bảo trì căn hộ, phải chuyển cho ban quản trị. Nguồn tiền doanh nghiệp có thể chủ động sử dụng vì thế không đồng nhất với toàn bộ số dư được trình bày.
📋 Chi phí vốn không chỉ nằm trên báo cáo lợi nhuận
VPI ghi nhận 35,8 tỷ đồng chi phí lãi vay trên báo cáo kết quả kinh doanh, trong khi tiền lãi đã trả trong kỳ là 582,4 tỷ đồng.
Hai chỉ tiêu khác nhau về thời điểm và cơ sở ghi nhận. Khoảng chênh lệch không thể mặc nhiên xem toàn bộ là lãi được vốn hóa.
Thuyết minh riêng ghi nhận 150,7 tỷ đồng chi phí đi vay được vốn hóa trong kỳ, với tỷ lệ vốn hóa 12%, tăng so với 8,2% năm trước. Khoản này được đưa vào giá trị dự án, có thể ảnh hưởng giá vốn khi sản phẩm bàn giao.
🏗️ Ngoài dự án nhà ở, còn vốn chờ ở BT và các khoản đầu tư khác
Văn Phú có 2.747,5 tỷ đồng chi phí dở dang tại dự án BT kết nối đường Phạm Văn Đồng với nút giao Gò Dưa, cùng khoản dự phòng 210,8 tỷ đồng. Doanh nghiệp đang làm việc để nhận các khu đất thanh toán theo hợp đồng.
Ngoài ra, công ty ghi nhận 569,5 tỷ đồng đặt cọc hợp tác với Đầu tư Hàn Tiên và 875 tỷ đồng đầu tư vào Red River.
Những nguồn lực này có thể mang lại giá trị, nhưng chưa tương đương tiền sẵn để thanh toán nợ. Tiến độ nhận đất, hoàn tất hợp tác và thu hồi vốn sẽ ảnh hưởng trực tiếp đến khả năng cân đối tài chính.
Văn Phú vẫn có biên lợi nhuận gộp tốt và hơn 1.076 tỷ đồng khách hàng ứng trước. Nhưng trước lịch trả nợ ngày càng gần, điều đáng chờ là nguồn tiền nào về trước, về bao nhiêu và có khớp với các mốc thanh toán hay không. Lợi nhuận đã ghi nhận cần được tiếp nối bằng tiền thu thực tế.
