


Ba năm qua, câu chuyện vàng xoay quanh người mua. Năm 2026, nó trở thành câu chuyện về nơi cất giữ. Cơ quan Tiền tệ Singapore (MAS) vừa mở hầm tiền tệ quốc gia, sức chứa 500 tấn, cho các ngân hàng trung ương và thực thể có chủ quyền nước ngoài, kèm ưu đãi thuế cho thương mại vàng bán buôn. Nhưng một cái hầm chưa phải một thị trường, và giá vàng đang chịu áp lực nặng trong lúc này.
Một động thái hiếm có của ngân hàng trung ương
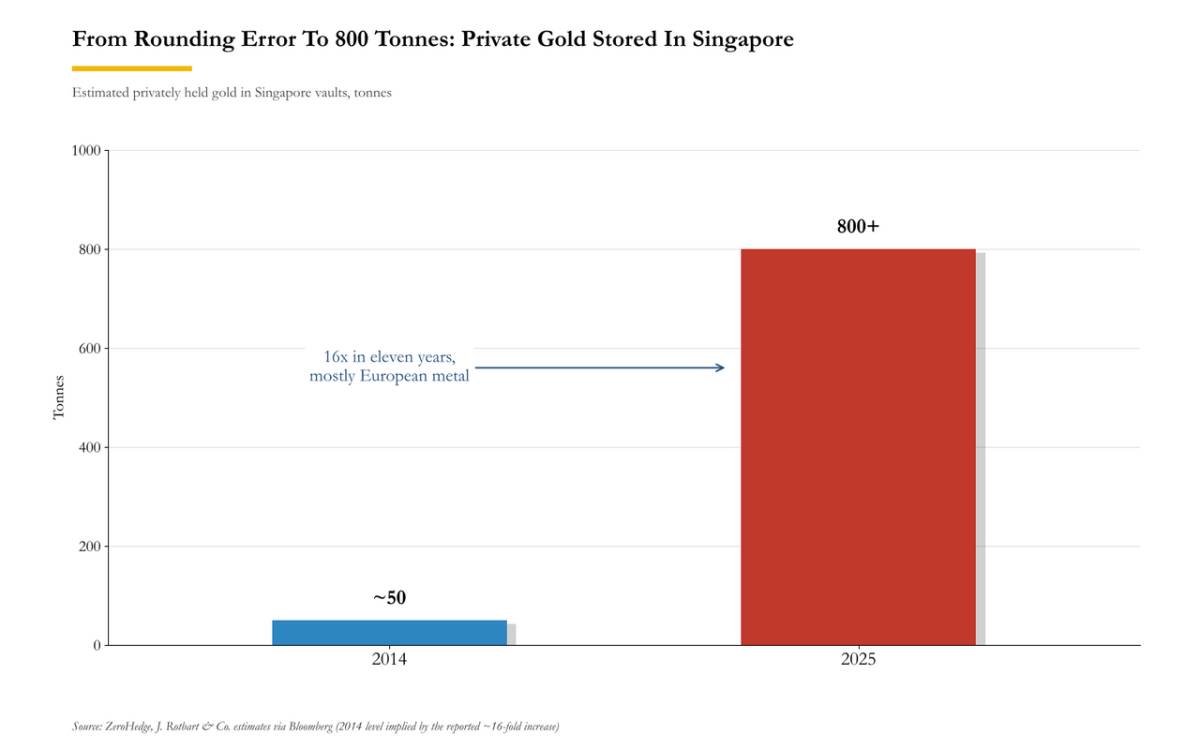
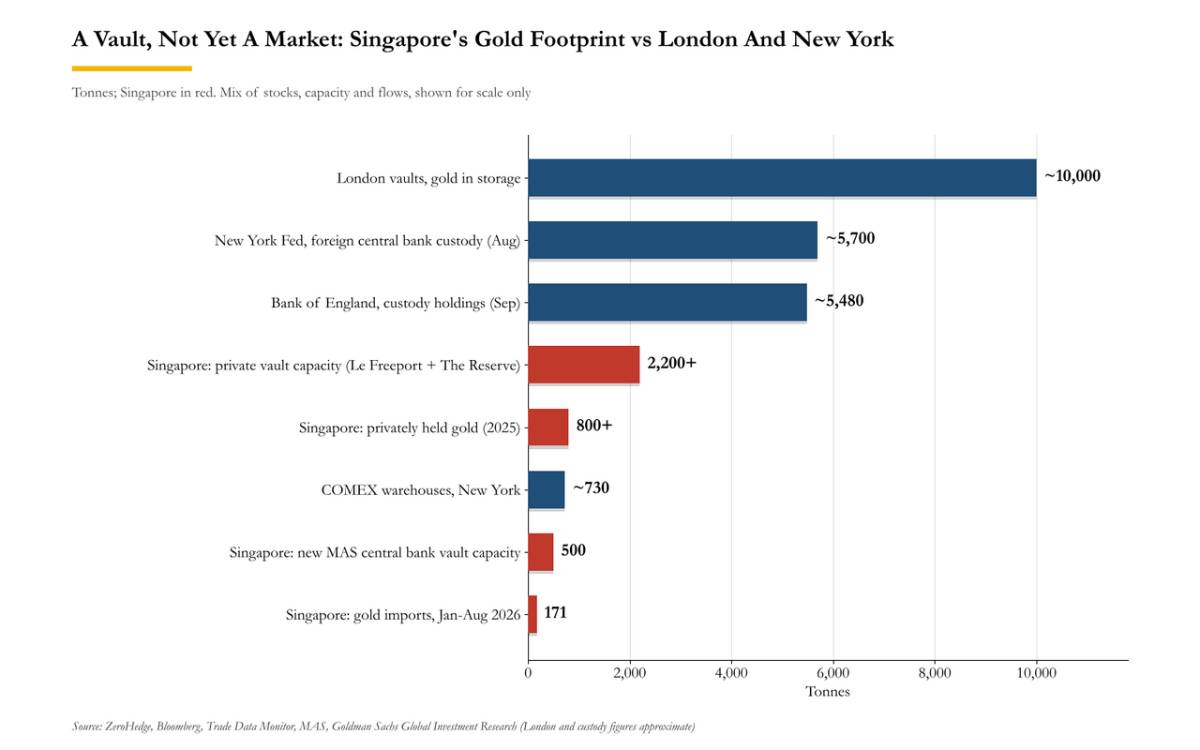
Hôm thứ Ba, MAS mở kho tiền tệ quốc gia của mình, sức chứa 500 tấn vàng thỏi, cho các ngân hàng trung ương và thực thể có chủ quyền nước ngoài, kèm ưu đãi thuế cho hoạt động thương mại vàng bán buôn. Đợt ra mắt diễn ra ba tuần sau khi Bloomberg đưa tin giới nhà giàu Mỹ, châu Âu và Trung Đông đang gửi vàng thỏi tới thành quốc này, nơi lượng vàng tư nhân đã tăng 16 lần kể từ năm 2014 lên hơn 800 tấn.
Theo CNBC, cơ sở mới khác với The Reserve và Le Freeport, hai hầm tư nhân lớn của Singapore, ở một điểm then chốt: nó do chính ngân hàng trung ương vận hành, mang lại cho các cơ quan tiền tệ nước ngoài một đơn vị lưu ký có chủ quyền tại châu Á để đặt cạnh Ngân hàng Anh và Fed New York. Ông Shaokai Fan của Hội đồng Vàng Thế giới (WGC) nói với CNBC rằng động thái như vậy là hiếm trong giới ngân hàng trung ương.
Những gì đã được công bố
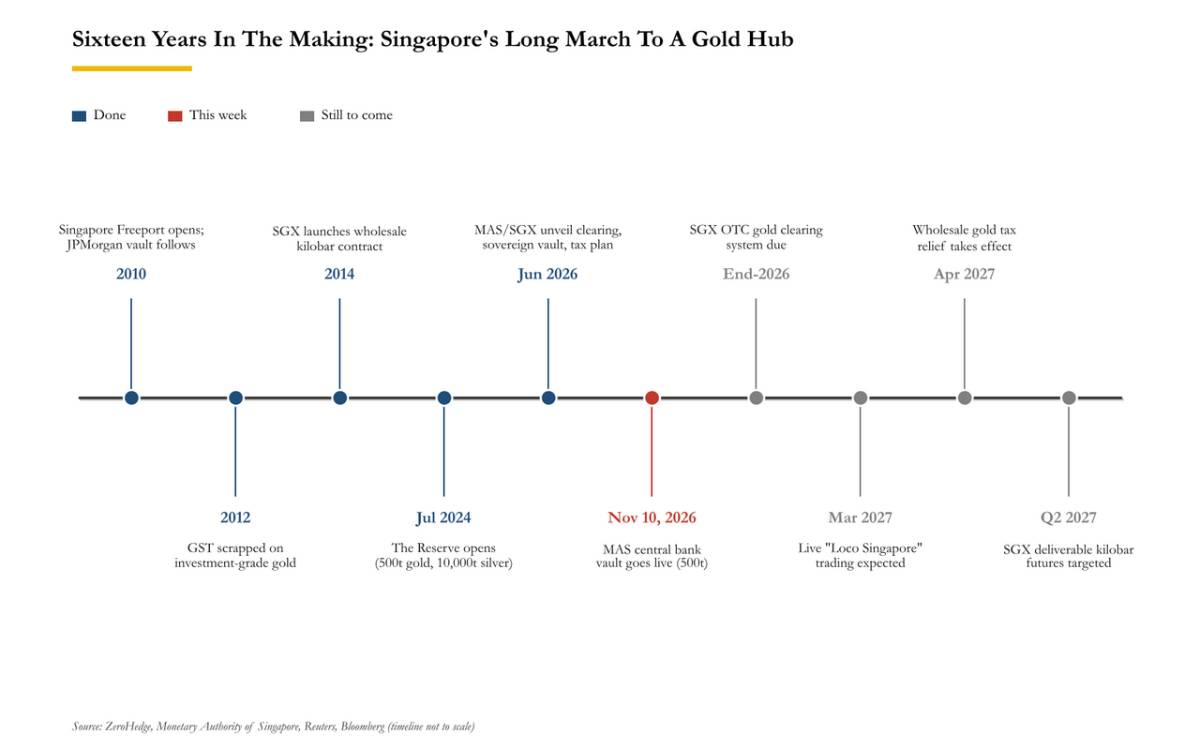
Theo Reuters và MAS, hầm sẽ giữ dự trữ cho các ngân hàng trung ương nước ngoài, tổ chức tài chính quốc tế và thực thể có chủ quyền. MAS cũng sẽ mở tài khoản lưu ký vàng cho một số ngân hàng vàng thỏi có trụ sở tại Singapore được chọn, để kim loại thực sự có thể được đưa vào hoạt động. Một số ngân hàng trung ương đã bày tỏ quan tâm. Phó Thủ tướng kiêm Chủ tịch MAS Gan Kim Yong không cho biết là những ai, vì các cuộc đàm phán được giữ kín.
Từ tháng 4/2027, ưu đãi thuế với vàng sẽ được mở rộng cho các dịch vụ bán buôn giữa các tổ chức: lưu hầm, tinh luyện, đúc lại, giám định và môi giới. Hệ thống thanh toán bù trừ phi tập trung (OTC) của Sở Giao dịch Singapore (SGX) dự kiến ra mắt vào cuối năm, với DBS, Deutsche Bank, ICBC Standard, JPMorgan, OCBC và UOB là thành viên bù trừ. Giao dịch trực tiếp dự kiến bắt đầu vào tháng 3/2027 và hợp đồng tương lai kilobar có giao nhận vật chất trong quý II.
Ông Gan mô tả việc phát triển thị trường vàng là phần mở rộng vai trò trung tâm tài chính đáng tin cậy của Singapore. Ông cũng nhấn mạnh, như khi công bố kế hoạch hồi tháng 6, rằng Singapore không có ý định thay thế các trung tâm vàng hiện hữu. Châu Á đã chiếm khoảng 70% nhu cầu vàng tiêu dùng hằng năm, và chính MAS từng dẫn đầu làn sóng mua kỷ lục của các ngân hàng trung ương hồi đầu năm 2023, nên họ hiểu khách hàng.
Về quy mô, 500 tấn ở mức giá khoảng 4.050 USD mỗi ounce tương đương khoảng 65 tỷ USD vàng, hay khoảng sáu tháng mua vàng của các ngân hàng trung ương toàn cầu theo tốc độ mà Goldman hiện ước tính.
Người giàu đến trước
Bài của Bloomberg xoay quanh ông Gregor Gregersen, cựu kiến trúc sư dữ liệu ngân hàng gốc Đức, người bắt đầu kinh doanh vàng thỏi từ gầm giường và nay vận hành The Reserve, hầm sáu tầng rộng 180.000 feet vuông gần sân bay Changi, đủ chỗ cho khoảng 10% sản lượng vàng hằng năm và 30% sản lượng bạc của thế giới. Lời chào hàng của ông với người nước ngoài đơn giản: hãy cất giữ xa quê nhà.
Các số liệu cho thấy lời chào hàng đang hiệu quả. Theo J. Rotbart & Co., lượng vàng tư nhân tại Singapore vượt 800 tấn năm ngoái, với phần lớn mức tăng đến từ châu Âu. Lượng yêu cầu qua web từ khách hàng phương Tây tăng gấp ba trong một năm, dẫn đầu là Mỹ, rồi Canada, Anh và Australia, với thâm hụt tài khóa Mỹ và bất định chính trị là các mối lo được nêu nhiều nhất. Indigo Precious Metals cho biết nhu cầu từ khách giàu có châu Âu và Mỹ tăng khoảng 25%. Nền tảng Gauld cho biết khoảng 40% khách hàng châu Âu đã chuyển một phần vàng từ Thụy Sĩ sang Singapore hoặc chọn Singapore cho các lần mua mới, trong đó một số xem xét lại tính trung lập của Thụy Sĩ sau vụ đóng băng tài sản Nga. Nomura cung cấp dịch vụ lưu ký vật chất tại Singapore theo yêu cầu khách hàng, kể cả từ Trung Đông, còn OCBC cho biết lượng vàng tại ngân hàng tư nhân tăng hơn 40% kể từ cuối 2025.
Ông Gregersen có một danh sách tiêu chí: người muốn cất giữ vàng 30 hay 40 năm thường tìm một quốc gia giàu có, không đối mặt khủng hoảng lương hưu sắp tới và có năng lực phòng thủ. Singapore như vậy.
Một phép tính nhanh để tránh quá hào hứng: lượng vàng của khách trong chương trình lưu trữ của ông Gregersen đã tăng gấp ba kể từ đầu 2020 lên 8,6 tấn, khoảng 90% thuộc sở hữu nước ngoài. So với sức chứa 500 tấn, The Reserve mới đầy chưa tới 2%. Hai hầm tư nhân lớn của Singapore có thể chứa ít nhất 2.200 tấn, với ít nhất 1.700 tấn tại Le Freeport, nơi hầm tầng hầm gần đầy vào tháng 5.
Bối cảnh: "Vấn đề lưu trữ" của ngân hàng trung ương
Thời điểm không phải ngẫu nhiên. Hồi tháng 8, nhóm hàng hóa của Goldman do bà Lina Thomas dẫn dắt công bố ghi chú về "bài toán lưu trữ" của các ngân hàng trung ương. Khảo sát của WGC vẫn cho thấy Ngân hàng Anh là đơn vị lưu ký ưa thích của 57% nhà quản lý dự trữ, nhưng Goldman thấy họ ngày càng phân tán vàng ra nhiều nơi. Ngân hàng này nêu lý do London và New York thắng thế: vàng giữ tại Ngân hàng Anh hoặc Fed New York nằm trong các mạng lưới thanh toán vàng chính của thế giới, cho phép tiếp cận thị trường tức thì, tiếp cận thanh khoản USD qua hoán đổi, và tạo thu nhập qua cho thuê. Nhược điểm là vàng giữ ở nước ngoài không thoát khỏi rủi ro chính trị, gồm nguy cơ bị đóng băng hoặc hạn chế tiếp cận, như trường hợp dự trữ vàng của Venezuela tại Ngân hàng Anh năm 2018.
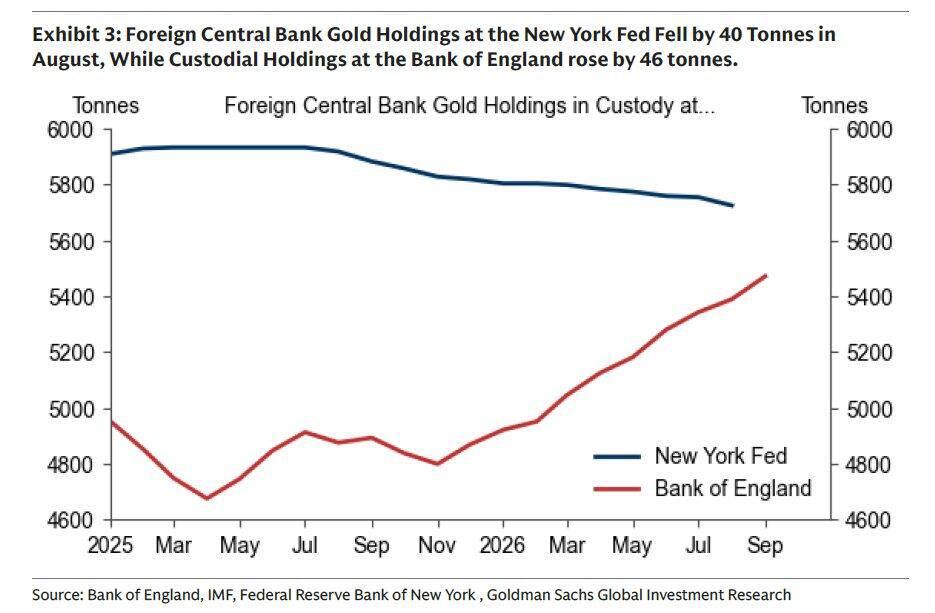
Đến tháng 10, Goldman nhận định cuộc tranh luận trong khu vực chính thức đang chuyển "từ có nên sở hữu vàng sang nên cất ở đâu", và nỗi lo về an ninh dự trữ cùng lòng tin giữa các quốc gia đang lan từ ngân hàng trung ương thị trường mới nổi sang các nước phát triển. Bằng chứng: lượng vàng của các ngân hàng trung ương nước ngoài tại Fed New York giảm 40 tấn trong tháng 8, trong khi lượng lưu ký tại Ngân hàng Anh tăng 46 tấn.
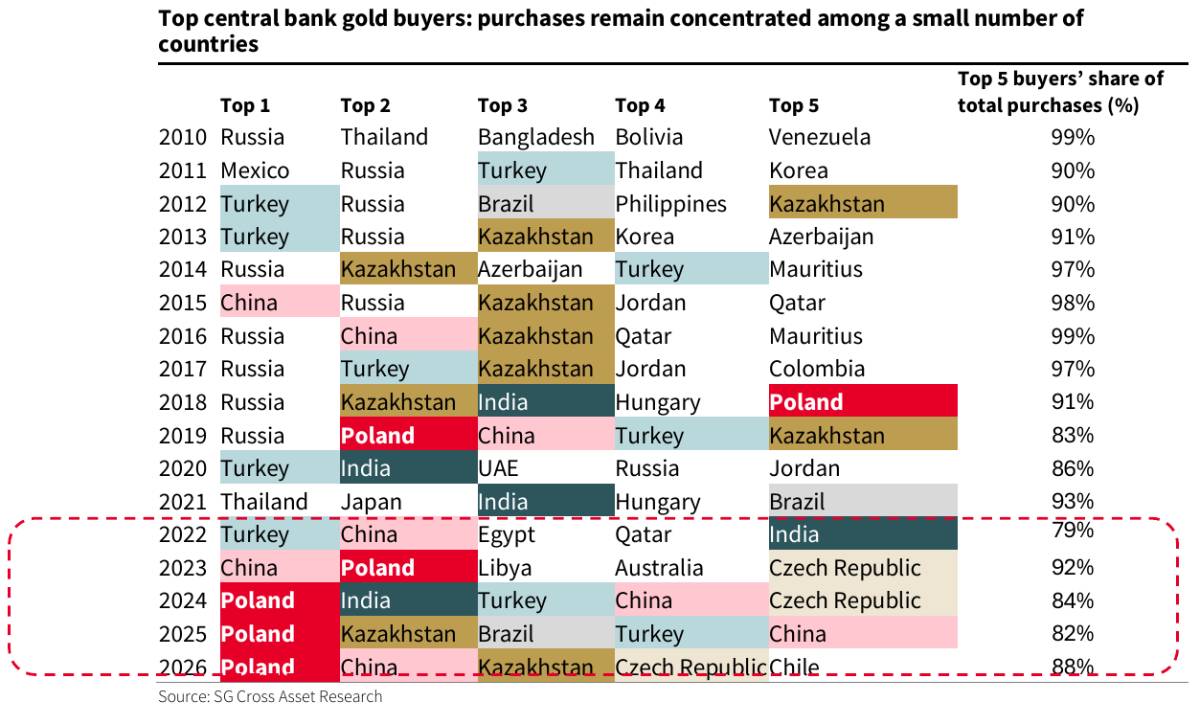
Trong khi đó, lực mua tạo ra bài toán lưu trữ chưa chậm lại. Mô hình ước tính của Goldman cho thấy các ngân hàng trung ương mua 79 tấn trong tháng 8, trong đó Trung Quốc là người mua xác định được lớn nhất với 25 tấn, và 85 tấn mỗi tháng theo cơ sở ba tháng, so với 17 tấn trước năm 2022. Đây còn là một câu lạc bộ tập trung: theo thống kê của SocGen, năm nước mua hàng đầu, gồm Ba Lan, Trung Quốc, Kazakhstan và Séc xuất hiện lặp lại hằng năm, chiếm 88% lượng mua từ đầu năm 2026. Tất cả đều phải cất kim loại ở đâu đó.
Cạnh tranh: Hong Kong, Trung Quốc và các nước sản xuất
Singapore không phải nước duy nhất nhận thấy cơ hội. Trung Quốc đang xây dựng mạng lưới hầm vàng toàn cầu để thúc đẩy đồng nhân dân tệ và đã ký với Campuchia. Chính quyền Hong Kong đang mạnh tay thúc đẩy trở thành trung tâm lưu trữ và giao dịch vàng thỏi, còn các nước sản xuất châu Á bắt đầu giữ kim loại ở trong nước. Với nhà quản lý dự trữ muốn hiện diện ở châu Á nhưng có lẽ không muốn nằm trong hệ thống pháp lý của Trung Quốc, hầm của MAS là lựa chọn thứ ba hiển nhiên.
Hầm chưa phải thị trường
Bài của CNBC đặt câu hỏi liệu Singapore có đến muộn không, và xét số liệu thô, dễ hiểu vì sao. Singapore nhập khẩu 171 tấn vàng tới tháng 8, tăng 44% trong năm theo Trade Data Monitor. London, theo Bloomberg, có lượng lưu kho gấp gần 60 lần, và các kho Comex giữ khoảng 730 tấn.
Ông Nikolas Kavalis, giám đốc điều hành Metals Focus, nói với CNBC rằng hầm chủ quyền là một bổ sung quan trọng, nhưng riêng việc lưu trữ không tạo ra thị trường vàng thỏi. Điều tạo ra thị trường là thanh khoản, tức vàng có thể được cho vay, hoán đổi và giao dịch ngay tại nơi nó nằm. Đó là lý do tài khoản lưu ký cho ngân hàng vàng thỏi và hệ thống bù trừ của SGX quan trọng hơn cánh cửa hầm.
Giá vàng: Thời điểm khó chịu
Đợt ra mắt diễn ra vào thời điểm khó xử với giá. Vàng giao dịch quanh 4.050 USD, thấp xa mức kỷ lục tháng 1 chỉ dưới 5.600 USD, sau khi giới đầu cơ bán tháo 19,5 tỷ USD hợp đồng tương lai trong năm tuần và Goldman lại hạ mục tiêu tuần trước, xuống 4.150 USD cho cuối năm và 4.800 USD cho cuối 2027, trong khi giữ giả định mua 60 tấn mỗi tháng của ngân hàng trung ương.
Ông Rich Privorotsky của Goldman có một giả thuyết cho sự suy yếu, gắn thẳng với chủ đề lưu ký: vàng đã trở thành một giao dịch "nghịch đảo của dầu". Các ngân hàng trung ương, đặc biệt ở thị trường mới nổi, nhiều năm tích lũy vàng như đồng tiền dự trữ trên thực tế. Hóa đơn năng lượng cao hơn buộc người nắm giữ dự trữ phải động vào "heo đất" đó hoặc ít nhất ngừng mua. Khi dầu đảo chiều, áp lực tài trợ nhẹ đi và vàng được hỗ trợ. Nhóm giao dịch hàng hóa của Goldman bổ sung rằng mô hình CTA của họ gần như bán khống tối đa, nên giao dịch gây đau nhiều khả năng là giá lên, còn chuyên gia vật liệu James McGeoch cho biết đa số khách hàng vẫn xếp vàng ở đầu danh sách tài sản muốn sở hữu, chỉ là chưa phải hôm nay. Phép thử tiếp theo là dữ liệu mua vàng tháng 10 của ngân hàng trung ương vào thứ Sáu.
Hàm ý cho nhà đầu tư
Thứ nhất, hãy phân biệt câu chuyện lưu ký với câu chuyện giá. Việc vàng dịch chuyển nơi cất giữ (rời New York, vòng qua Thụy Sĩ, hướng về nơi chưa đóng băng dự trữ của ai) là xu hướng hạ tầng, không tự động tạo ra lực cầu mua mới. Giá vàng trong ngắn hạn vẫn phụ thuộc vào lãi suất thực, USD và, theo giả thuyết của Goldman, giá dầu.
Thứ hai, giả thuyết "nghịch đảo dầu" là khung phân tích đáng theo dõi. Nếu các ngân hàng trung ương thị trường mới nổi buộc phải bán hoặc ngừng mua khi dầu tăng, thì dầu hạ nhiệt có thể khơi lại lực mua. Đây là giả thuyết của một nhà chiến lược Goldman, chưa phải kết luận được kiểm chứng, nhưng nó giải thích vì sao vàng yếu trong giai đoạn giá năng lượng cao và vì sao một số nhà phân tích vẫn giữ luận điểm tích cực dài hạn.
Thứ ba, hạ tầng là yếu tố quyết định giá trị của Singapore. Các mốc cần theo dõi gồm hệ thống bù trừ OTC của SGX (cuối năm), giao dịch trực tiếp (tháng 3/2027), hợp đồng kilobar có giao nhận (quý II), ưu đãi thuế từ tháng 4/2027 và việc ngân hàng trung ương nào thực sự gửi vàng vào hầm. Quy mô hiện tại còn nhỏ (171 tấn nhập khẩu, so với London gấp gần 60 lần), nên đây là xu hướng dài hạn.
Thứ tư, định vị theo vị thế đầu cơ. Nhóm giao dịch của Goldman nhận định mô hình CTA gần như bán khống tối đa, nghĩa là rủi ro ngắn hạn có thể nghiêng về phía vị thế bán bị ép đóng. Dữ liệu mua vàng của ngân hàng trung ương tháng 10 là điểm kiểm chứng gần nhất.
Thứ năm, về giới hạn của bài gốc. Đây là một bài bình luận có quan điểm rõ ràng, với một số nhận định mang tính tu từ (chẳng hạn niềm tin vào lưu ký tại Fed "đang rơi tự do") và phép tính nhanh của tác giả (ví dụ lượng vàng nước ngoài tại Fed New York). Nhà đầu tư nên đối chiếu với số liệu gốc của Fed, WGC và các ngân hàng trung ương trước khi dùng cho quyết định.
------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
