


Dữ liệu tháng 8 phơi bày mô hình tách đôi không bền vững: công nghệ và xuất khẩu liên quan đến AI đang bùng nổ trong khi tiêu dùng nội địa, đầu tư bất động sản và nhu cầu xe hơi đang ở mức suy giảm nghiêm trọng, và tháng 9 được xác định là thời điểm quyết định cho bất kỳ hành động kích thích bổ sung nào
Dữ liệu kinh tế tháng 8 của Trung Quốc dự kiến công bố vào thứ Ba sẽ đặt ra một thách thức phân tích quen thuộc nhưng ngày càng cấp bách: làm thế nào để giải thích một nền kinh tế mà số liệu tổng thể ổn định ở một mức chấp nhận được, nhưng thành phần bên trong đang kể một câu chuyện bất cân xứng đến mức lo ngại về tính bền vững của bất kỳ sự phục hồi nào.
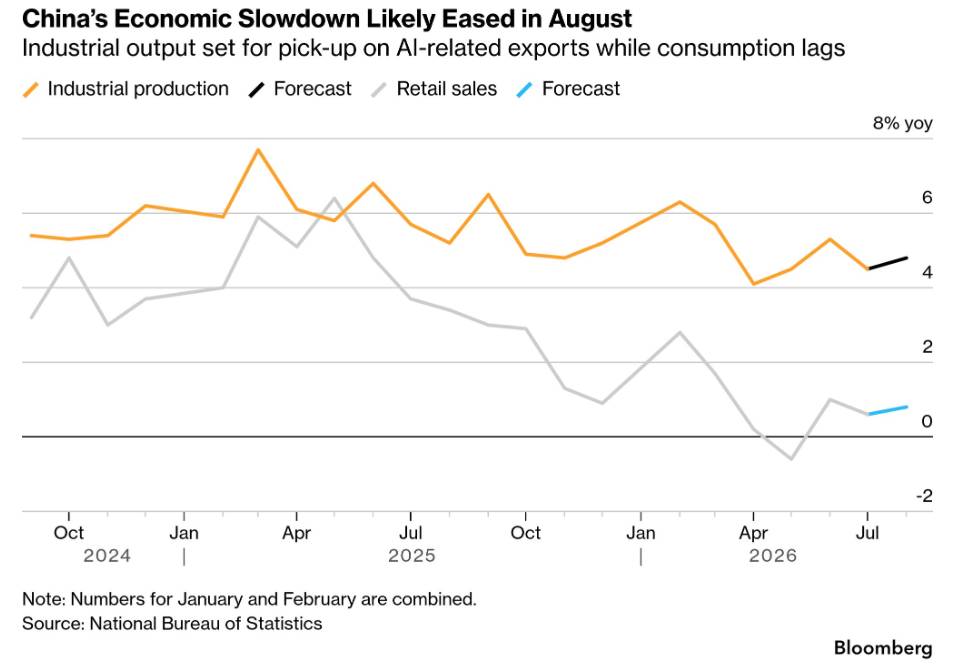
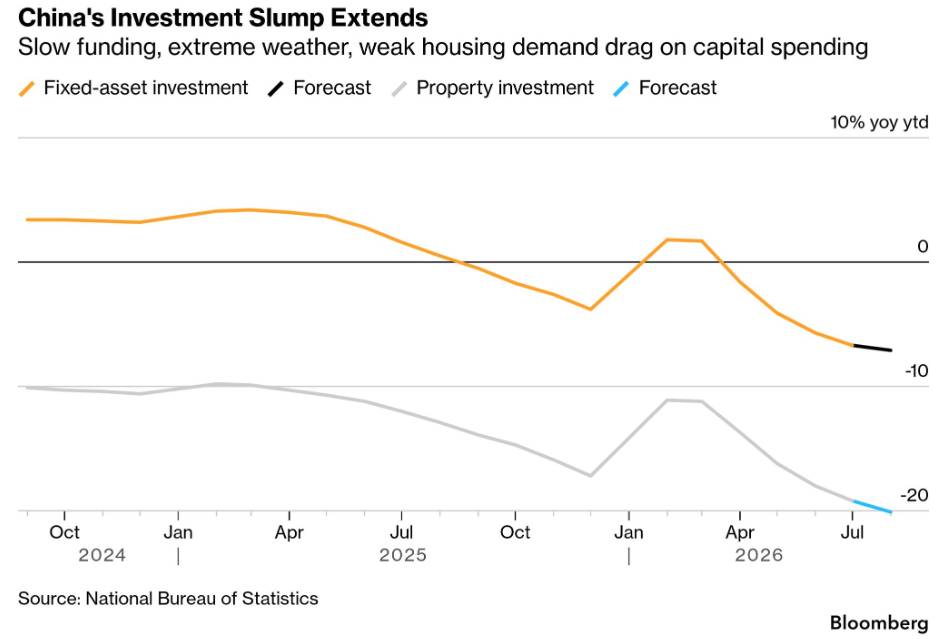
Sản xuất công nghiệp được dự báo tăng 4,8% theo năm, cải thiện so với 4,5% trong tháng 7, nhờ vào nhu cầu nước ngoài đang rực rỡ cho hàng hóa liên quan đến AI như mạch tích hợp và máy tính. Nhưng đầu tư tài sản cố định được dự báo giảm 7,1% trong tám tháng đầu năm, tệ hơn so với mức giảm 6,7% trong giai đoạn tháng 1 đến tháng 7. Đầu tư bất động sản có thể thu hẹp hơn 20%. Doanh số bán lẻ tăng chỉ 0,8% theo năm, xa dưới mức trung bình 3,6% trong giai đoạn 2024 đến 2025.
Và nổi bật nhất trong một chuỗi con số đáng lo ngại: doanh số xe du lịch giảm 24% trong tháng 8 so với năm ngoái, mức giảm mạnh nhất kể từ tháng 2, theo dữ liệu từ Hiệp hội Xe du lịch Trung Quốc.
Mô Hình Tách Đôi Không Bền Vững
Bức tranh kinh tế Trung Quốc đang vẽ ra là một trong những mô hình tách đôi sâu sắc nhất mà các nhà phân tích quan sát thấy trong nhiều thập kỷ theo dõi nền kinh tế này.
Xuất khẩu công nghệ đang bùng nổ nhờ siêu chu kỳ đầu tư toàn cầu vào trí tuệ nhân tạo. Chỉ số PMI sản xuất chính thức tháng 8 cho thấy đơn đặt hàng mới và sản lượng đều mở rộng sau khi co lại trong tháng 7, với giá sản xuất tăng lần đầu tiên trong ba tháng. Các ngành công nghiệp bên ngoài công nghệ vẫn đang mắc kẹt trong suy thoái, với các nhà sản xuất thép bị ép bởi chi phí nguyên liệu thô cao và nhu cầu yếu.
Đây là mô hình tăng trưởng không thể tự duy trì bởi vì xuất khẩu công nghệ, dù mạnh mẽ thế nào, không thể thay thế cho nhu cầu nội địa trong một nền kinh tế quy mô của Trung Quốc. Và những gì đang diễn ra trong nhu cầu nội địa là không thể diễn giải một cách lạc quan.
Xe Hơi, Bất Động Sản và Tiêu Dùng: Ba Chỉ Báo Đồng Thời Cảnh Báo
Thị trường xe hơi là chỉ báo nhu cầu nội địa trực tiếp và đáng lo ngại nhất. Doanh số xe du lịch giảm 24% trong tháng 8 so với năm trước là mức giảm mạnh nhất kể từ tháng 2 và là sự đảo ngược đáng chú ý sau khi các chương trình trợ cấp mạnh mẽ của chính phủ trong hai năm trước đã thúc đẩy tiêu thụ hàng lâu bền mạnh mẽ.
Điều này gợi ý điều gì đó quan trọng về cấu trúc của nhu cầu tiêu dùng Trung Quốc: khi trợ cấp rút lui, nhu cầu không tự duy trì. Người tiêu dùng đã mua trước các giao dịch tương lai trong giai đoạn trợ cấp, và giờ đây thị trường đang trải qua sự kiệt sức nhu cầu sau khi kích thích. Xe hơi là danh mục đơn lớn nhất trong chỉ số bán lẻ chính thức, vì vậy sự sụp đổ đó đang kéo toàn bộ con số doanh số bán lẻ xuống trong khi che giấu tình trạng còn tệ hơn trong các danh mục khác.
Bất động sản tiếp tục là câu chuyện cốt lõi cơ bản của kinh tế Trung Quốc. Đầu tư bất động sản được dự báo co lại hơn 20% trong tháng 8, tiếp tục xu hướng đã kéo dài trong vài năm. Điều đáng chú ý là thái độ chính sách đã thay đổi: các cơ quan chức năng Trung Quốc dường như xem sự suy giảm bất động sản kéo dài nhiều năm như là tình trạng bình thường mới, thay vào đó chuyển ưu tiên sang các nỗ lực kiểm soát rủi ro trong lĩnh vực thay vì các biện pháp hồi sinh thị trường.
Điều đó có ý nghĩa quan trọng đối với triển vọng phục hồi tiêu dùng. Bất động sản trong một thập kỷ là nguồn của cải hộ gia đình chính của Trung Quốc và thường chiếm 60 đến 70% tài sản hộ gia đình ở nhiều thị trường đô thị. Sự suy giảm bất động sản liên tục đang tạo ra hiệu ứng của cải tiêu cực liên tục và sự không chắc chắn về tài chính hộ gia đình ngay cả với người tiêu dùng không trực tiếp bị tổn thất giảm giá.
Tiêu dùng tổng thể vẫn còn thiếu nền tảng tự thân. Doanh số bán lẻ tăng 0,8% theo năm cho tháng 8 trong khi tốt hơn tháng 7, vẫn biểu thị nhu cầu gần như trì trệ trong nền kinh tế tiêu dùng lớn thứ hai thế giới. Mùa du lịch hè có thể đã giúp một chút, với sự gia tăng giá dịch vụ tăng nhẹ trong tháng 8. Nhưng mua hàng hộ gia đình đối với hàng hóa cho thấy ít dấu hiệu cải thiện.
Tại Sao Các Nhà Hoạch Định Chính Sách Đang Giữ Lửa Thuốc Súng
Phản ứng chính sách, hoặc đúng hơn là sự thiếu vắng của một phản ứng mạnh mẽ, đã là điều đáng chú ý nhất trong những tháng gần đây.
Các nhà hoạch định chính sách dường như không vội vàng tung ra kích thích bổ sung, thay vào đó hứa hẹn thực hiện tốt các biện pháp hỗ trợ hiện có. Nhưng theo phân tích của Chang Shu và Eric Zhu, cường độ chi tiêu chính phủ mạnh hơn được Bộ Chính trị ký hiệu vào cuối tháng 7 đã không vật chất hóa trong tháng 8. Tháng 9 được xác định là tháng quan trọng cho bất kỳ kích thích bổ sung nào.
Phân tích của các nhà kinh tế Pantheon Macroeconomics do Duncan Wrigley dẫn đầu làm sáng tỏ logic đằng sau sự kiềm chế này: các cơ quan chức năng đang giữ lại kích thích lớn cho suy giảm nghiêm trọng, "thay vì sử dụng nó để bù đắp cho mọi giai đoạn tăng trưởng ngắn hạn chậm chạp."
Điều này phản ánh một sự thay đổi có tính toán trong tư duy chính sách Trung Quốc. Các kích thích ồ ạt trước đây, đặc biệt là gói 4 nghìn tỷ Nhân dân tệ sau năm 2008, tạo ra sự tăng trưởng ngắn hạn với chi phí tích lũy nợ dài hạn, dư thừa công suất và đầu cơ bất động sản. Thế hệ lãnh đạo hiện tại có vẻ thận trọng hơn về việc lặp lại những bài học đó.
Tuy nhiên, câu hỏi đặt ra là liệu sự thận trọng đó có trở thành tính ỳ chính sách không, đặc biệt khi bằng chứng rằng các biện pháp hiện có đang không tạo ra lực kéo đủ đang ngày càng rõ ràng.
Điểm Sáng Hiếm Hoi: Ngân Hàng Chính Sách Và Cơ Sở Hạ Tầng
Không phải tất cả các chỉ báo đều u ám. Một tín hiệu tích cực đáng chú ý là các ngân hàng chính sách thuộc sở hữu nhà nước cuối cùng đã bắt đầu tài trợ từ một chương trình có thể mở khóa 800 tỷ Nhân dân tệ (119 tỷ Đô la) cho các dự án vào năm 2026, tăng 60% so với năm 2025. Với trọng tâm vào các sáng kiến lớn như Sáu Mạng lưới, tài trợ có thể khơi mào một làn sóng đầu tư cơ sở hạ tầng mới trong những tháng tới.
Đây là tin tốt nhưng cần được bối cảnh hóa cẩn thận. Thứ nhất, độ trễ giữa cam kết vốn và tăng trưởng kinh tế đo lường được là thực sự và đáng kể trong đầu tư cơ sở hạ tầng, đặc biệt là khi giải ngân ngân hàng chính sách vẫn còn chậm vào cuối tháng 8 và thời tiết bất lợi đã hạn chế xây dựng. Thứ hai, đầu tư cơ sở hạ tầng thúc đẩy nhu cầu đầu vào công nghiệp nhưng ít trực tiếp kích thích tiêu dùng hộ gia đình. Trong một nền kinh tế nơi sự thiếu hụt tiêu dùng là vấn đề cơ bản, thêm cơ sở hạ tầng giải quyết được một phần triệu chứng trong khi cơ bản vẫn chưa được giải quyết.
Tháng 9 Là Cửa Sổ Chính Sách: Những Gì Cần Theo Dõi
Các nhà kinh tế Ngân hàng ANZ bao gồm Raymond Yeung xác định tháng 9 là "cửa sổ chính sách quan trọng để hồi sinh niềm tin doanh nghiệp trước các kỳ nghỉ Tuần vàng tháng 10." Hỗ trợ tài khóa nhiều hơn là cần thiết, trong khi cắt giảm lãi suất chính sách không được kỳ vọng.
Nếu sự phục hồi bắt kịp không bắt đầu trong tháng 9, phân tích của Citigroup cho rằng tỷ lệ xác suất sẽ cao hơn rằng Bắc Kinh có thể áp dụng các bước tích cực hơn để khởi động lại nhu cầu trong nước. Điều đó không có nghĩa là kích thích chắc chắn sẽ đến. Điều đó có nghĩa là áp lực để hành động đang tích lũy đến điểm mà các nhà hoạch định chính sách có thể không thể dựa vào sự thận trọng "giữ lửa thuốc súng" làm biện hộ.
Có một số sự khác biệt chính sách đáng để theo dõi trong những tuần tới.
Điều chỉnh chương trình trợ cấp lãi suất được mở rộng, đặc biệt nếu mở rộng sang các danh mục tiêu dùng mới ngoài xe hơi và thiết bị điện tử. Tốc độ phát hành trái phiếu của chính quyền địa phương và liệu các thành phố đã chậm trong việc xây dựng ngân sách có được hướng dẫn mạnh mẽ để tăng tốc hay không. Bất kỳ tín hiệu nào từ Ngân hàng Nhân dân Trung Quốc về điều kiện tín dụng, ngay cả khi cắt giảm lãi suất dường như không xảy ra. Và bất kỳ mở rộng nào trong chương trình bảo lãnh cho vay nhỏ và vi mô được công bố vào tháng 8.
Hàm Ý Cho Cổ Phiếu, Tín Dụng và Tiền Tệ Trung Quốc
Đối với nhà đầu tư trong tài sản Trung Quốc, môi trường hiện tại đòi hỏi độ chính xác cao hơn đáng kể trong lựa chọn so với đầu tư thị trường rộng.
Cổ phiếu A-share và Hong Kong đang phản ánh câu chuyện tách đôi này trong hiệu suất ngành. Cổ phiếu công nghệ và hàng xuất khẩu liên quan đến AI đang được hưởng lợi từ cùng siêu chu kỳ đầu tư trí tuệ nhân tạo toàn cầu đã thúc đẩy các hãng bán dẫn Mỹ. Cổ phiếu người tiêu dùng, cổ phiếu xe hơi và cổ phiếu bất động sản đang chịu áp lực chính xác từ những suy yếu được ghi lại trong dữ liệu tháng 8.
STAR 50, chỉ số nặng về công nghệ đã tăng 30% từ đầu năm như đã phân tích trước đó trong loạt bài này, vẫn được hỗ trợ bởi phân bổ vốn định hướng nhà nước sang các lĩnh vực chiến lược. Chỉ số CSI 300 rộng hơn, phản ánh nhiều hơn nền kinh tế tiêu dùng nội địa, đã chỉ tăng 1,4% từ đầu năm. Sự phân kỳ đó kể câu chuyện kinh tế vĩ mô rõ ràng hơn bất kỳ báo cáo nào.
Tín dụng Trung Quốc đòi hỏi phân biệt giữa phát hành doanh nghiệp nhà nước trong các lĩnh vực chiến lược, nơi hỗ trợ chính sách rõ ràng và tiếp cận tài trợ được đảm bảo, và phát hành doanh nghiệp tư nhân trong bất động sản và tiêu dùng, nơi lo ngại về tín dụng vẫn còn thực sự.
Nhân dân tệ đang điều hướng một tập hợp sức kéo phức tạp: dòng chảy xuất khẩu mạnh từ công nghệ hỗ trợ tiền tệ, trong khi suy yếu nhu cầu nội địa và dự báo tăng trưởng yếu hơn dự kiến tạo ra áp lực ngược. Ngân hàng Nhân dân Trung Quốc đã quản lý tỷ giá tương đối ổn định nhưng thước đo này sẽ bị kiểm tra nếu dữ liệu tháng 9 không cải thiện.
Câu Hỏi Dài Hạn: Liệu Công Nghệ Có Thể Thực Sự Thay Thế Bất Động Sản?
Trên tất cả các số liệu ngắn hạn cụ thể, câu hỏi chiến lược cơ bản nhất về nền kinh tế Trung Quốc là liệu sự đặt cược của Bắc Kinh, rằng đầu tư tăng nhanh vào phần mềm, nghiên cứu và phát triển và sản xuất công nghệ có thể bù đắp cho sẹo từ cuộc khủng hoảng nhà ở, có hợp lệ hay không.
Về số học thuần túy, câu trả lời là không chắc. Khu vực bất động sản ở đỉnh điểm chiếm khoảng 25 đến 30% GDP Trung Quốc khi tính đến các ngành liên quan. Không có lĩnh vực đơn lẻ nào trong lịch sử kinh tế hiện đại đã lấp đầy một khoảng trống quy mô đó trong một thời gian ngắn. Thậm chí nếu Trung Quốc trở thành nhà xuất khẩu trí tuệ nhân tạo chi phối toàn cầu, quy mô việc làm và tạo ra của cải trong xuất khẩu công nghệ không thể thay thế quy mô của chuỗi giá trị xây dựng-bất động sản để truyền đến thu nhập hộ gia đình và chi tiêu tiêu dùng theo cách thích hợp.
Điều này không có nghĩa là cược chiến lược của Bắc Kinh là sai. Đây có thể là chuyển đổi đúng đắn duy nhất có sẵn cho nền kinh tế Trung Quốc. Nhưng chuyển đổi đúng đắn không nhất thiết là chuyển đổi nhanh hay thậm chí không đau. Giai đoạn giữa chừng, nơi bất động sản đang thu hẹp nhanh hơn công nghệ có thể bù đắp, có thể kéo dài đáng kể.
Kết Luận: Tháng 9 Đếm Ngược Trong Kinh Tế Trung Quốc
Phân tích của Citigroup đặt vấn đề chính xác: điều quan trọng cần xem là liệu phục hồi bắt kịp có bắt đầu trong tháng 9 sau đợt thúc đẩy chính sách gần đây hay không. Đó không phải là câu hỏi mang tính tu từ. Đó là điều kiện thực nghiệm sẽ quyết định xem Bắc Kinh sẽ tiến vào quý bốn với tín hiệu hoạt động kinh tế đang ổn định hay đang tiếp tục hạ nhiệt.
Nếu tháng 9 cung cấp sự ổn định, kỳ nghỉ Tuần vàng tháng 10 có thể là điểm dữ liệu tiêu dùng tích cực sẽ hỗ trợ quan điểm rằng nền kinh tế đang tìm thấy đáy. Nếu tháng 9 cũng thất vọng, áp lực lên Bộ Chính trị để hành động với kích thích có ý nghĩa hơn sẽ tăng lên đáng kể, và câu hỏi sẽ không còn là "liệu" nữa mà là "bằng cách nào và bao nhiêu."
Điều cần lưu ý để xác định xem cửa sổ chính sách quan trọng đó có mở ra hay không: doanh số bán lẻ tuần vàng, phát hành trái phiếu chính quyền địa phương tháng 9 và bất kỳ tín hiệu nào từ Bộ Chính trị hoặc Ngân hàng Nhân dân Trung Quốc về các biện pháp bổ sung.
Tháng 9 có thể là điểm dữ liệu duy nhất quan trọng nhất đối với nền kinh tế Trung Quốc trong năm nay. Và điều đó có nghĩa là nó quan trọng không chỉ đối với các tài sản Trung Quốc mà còn đối với mọi hàng hóa, ngành xuất khẩu và nền kinh tế khu vực có mối liên kết đáng kể với nhu cầu tiêu dùng Trung Quốc.
---------------------------------------------------
Trong chu kỳ kinh tế, dòng tiền đầu tư được luân chuyển giữa các loại tài sản đầu tư khác nhau để tối đa hóa lợi nhuận. Hiện nay Sở giao dịch hàng hóa VN mới được cấp phép liên thông trên thị trường hàng hóa quốc tế và đầu tư trực tiếp trên các sàn hàng hóa thế giới, với các sản phẩm thiết yếu như là: Đồng, Bạc, Cà phê, Đường, Nông sản ...
Nhà đầu tư có thể tham gia giao dịch trực tiếp trên thị trường hàng hoá của Bô Công Thương. Với nhiều ưu điểm như: Mua bán 2 chiều, T0, miễn lãi margin ... Liên hệ với tôi qua số Zalo ở phần tên tác giả để hợp tác và nhận các tư vấn tốt nhất về thị trường hàng hoá.
Mobile/zalo: 033 796 8866
THAM GIA ROOM HÀNG HOÁ - VĨ MÔ
