


Một thương vụ thoái vốn Nhà nước đang đưa Seaprodex (SEA) vào tâm điểm chú ý. Ngày 29/9/2026, SCIC dự kiến đấu giá trọn lô 79,23 triệu cổ phiếu SEA, tương đương 63,38% vốn Seaprodex, với giá khởi điểm hơn 8.509 tỷ đồng.
Nếu bán thành công ở mức giá này, Seaprodex sẽ được định giá hơn 13.400 tỷ đồng.
Con số gây chú ý bởi nó cao hơn khoảng 45% so với thị giá SEA quanh 74.000 đồng/cổ phiếu.
Nhưng câu chuyện đáng quan tâm hơn nằm ở chỗ: tại sao một doanh nghiệp có tổng tài sản trên sổ sách chỉ khoảng 2.905 tỷ đồng lại được SCIC đưa ra mức giá lên tới hàng chục nghìn tỷ đồng?
💥 SEA đã tăng 60%, nhưng giá đấu giá vẫn cao hơn thị trường
SEA không phải cổ phiếu đứng yên trước thương vụ này.
Trong thời gian ngắn, thị giá đã tăng khoảng 60%, từ vùng 50.000 đồng lên gần 80.000 đồng/cổ phiếu, trước khi lùi về quanh 74.000 đồng.
Tuy nhiên, ngay cả sau nhịp tăng mạnh, giá khởi điểm SCIC đưa ra vẫn cao hơn thị giá khoảng 45%.
Điều này khiến cuộc đấu giá trở thành bài toán không đơn giản đối với nhà đầu tư: bên mua phải trả một khoản tiền rất lớn để sở hữu quyền kiểm soát một doanh nghiệp mà giá trị hấp dẫn nhất có thể nằm ở những tài sản mà báo cáo tài chính chưa phản ánh đầy đủ giá thị trường.
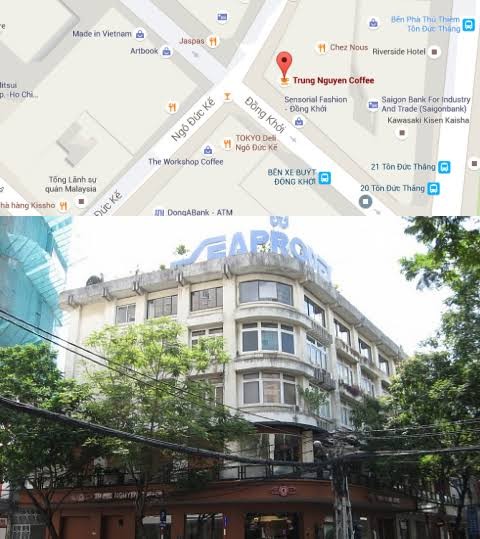
🏙️ “Kho báu” 2-4-6 Đồng Khởi: 1.522 m² nhưng chưa thể triển khai
Tài sản được nhắc đến nhiều nhất của Seaprodex là khu đất 2-4-6 Đồng Khởi, ngay trung tâm TP.HCM.
Khu đất rộng 1.522,2 m², trong đó 1.458,1 m² không nằm trong lộ giới, tọa lạc tại giao lộ Đồng Khởi – Tôn Đức Thắng và sở hữu tới 3 mặt tiền đường.
Đây là vị trí có giá trị thương mại đặc biệt cao.
Theo quy hoạch, khu đất có thể phát triển thành tổ hợp khách sạn, thương mại, văn phòng và căn hộ, với chiều cao tối đa 20 tầng.
Nếu chỉ nhìn vị trí, đây rõ ràng là một tài sản đáng chú ý.
Nhưng nếu nhìn vào hồ sơ pháp lý, câu chuyện lại không đơn giản.
⚠️ Hơn 692 tỷ đồng nằm trên sổ sách, nhưng chưa phải giá trị thị trường
Trên báo cáo tài chính, Seaprodex đang ghi nhận hơn 692 tỷ đồng liên quan đến khu đất này.
UBND TP.HCM đã phê duyệt phương án giá đất theo giá thị trường từ tháng 12/2015. Sau đó, doanh nghiệp hoàn tất nghĩa vụ tài chính; cơ quan thuế xác nhận đã nộp tiền đất ngày 24/1/2017 và Sở Tài chính TP.HCM xác nhận hoàn thành nghĩa vụ sau đó.
Thế nhưng đến 30/6/2026, Seaprodex vẫn chưa được cấp giấy chứng nhận quyền sử dụng đất.
Đây chính là điểm nghẽn quan trọng.
Do chưa có giấy chứng nhận, doanh nghiệp chưa thể triển khai dự án theo kế hoạch. Vì vậy, 692 tỷ đồng đang nằm trên sổ sách không thể được hiểu đơn giản là giá trị thị trường hiện tại của khu đất.
Nói cách khác, một trong những tài sản được kỳ vọng lớn nhất của Seaprodex vẫn đi kèm một dấu hỏi pháp lý đáng kể.
💰 Từng phải vay 250 tỷ để đóng tiền sử dụng đất
Lịch sử khu đất này cũng cho thấy Seaprodex từng phải huy động nguồn lực tài chính để thực hiện nghĩa vụ đất đai.
Doanh nghiệp từng vay Bắc Nam 79 khoảng 250 tỷ đồng để nộp tiền sử dụng đất, với 22 triệu cổ phần Proconco được dùng làm tài sản bảo đảm.
Đây là một chi tiết đáng chú ý khi đánh giá giá trị thực sự của Seaprodex: tài sản đất đai rất lớn về vị trí, nhưng quá trình biến tài sản đó thành dự án và dòng tiền không phải câu chuyện một bước là xong.
🐷 22% Proconco lại là “con gà đẻ trứng vàng”
Nếu khu đất Đồng Khởi vẫn đang vướng ở khâu pháp lý, thì khoản đầu tư vào Proconco, doanh nghiệp gắn với thương hiệu thức ăn chăn nuôi Con Cò, lại đang mang về giá trị rõ ràng hơn cho Seaprodex.
Seaprodex sở hữu 22,08% Proconco.
Khoản đầu tư ban đầu có giá gần 547 tỷ đồng, nhưng đến cuối tháng 6/2026, giá trị phần vốn này đã tăng lên gần 1.143 tỷ đồng.
Đáng chú ý, khoản đầu tư vào Proconco chiếm hơn 90% tổng giá trị phần vốn của Seaprodex tại các công ty liên doanh, liên kết.
Trong 6 tháng đầu năm, Seaprodex ghi nhận hơn 74,4 tỷ đồng lợi nhuận từ các công ty liên kết.
Riêng Proconco đã chia gần 41,93 tỷ đồng cổ tức cho Seaprodex trong kỳ.
📊 Doanh thu 435 tỷ, lợi nhuận hơn 100 tỷ
Nửa đầu năm 2026, Seaprodex đạt doanh thu thuần gần 435 tỷ đồng và lợi nhuận sau thuế hơn 100 tỷ đồng.
Một nghịch lý khá thú vị xuất hiện trong cơ cấu lợi nhuận: lợi nhuận gộp từ bán hàng và cung cấp dịch vụ chỉ đạt gần 72,9 tỷ đồng, thấp hơn khoản lợi nhuận hơn 74,4 tỷ đồng được ghi nhận từ các công ty liên kết.
Điều đó cho thấy nguồn lợi nhuận từ các khoản đầu tư bên ngoài hoạt động kinh doanh trực tiếp đang đóng vai trò rất quan trọng đối với kết quả của Seaprodex.
🏦 Gần 1.379 tỷ đồng đầu tư dài hạn và 475 tỷ đồng tiền gửi
Ngoài Proconco, Seaprodex còn góp vốn tại nhiều doanh nghiệp trong lĩnh vực thủy sản và công nghiệp như Đồ hộp Hạ Long, Xuất nhập khẩu Thủy sản Miền Trung, Thủy sản số 4, Thủy sản số 5, Công nghiệp Thủy sản, Đóng sửa tàu Nhà Bè...
Tổng giá trị các khoản đầu tư dài hạn cuối tháng 6 đạt gần 1.379 tỷ đồng, trong đó vốn tại các công ty liên doanh, liên kết khoảng 1.255 tỷ đồng.
Doanh nghiệp cũng sở hữu hơn 32,5 tỷ đồng tiền mặt và tiền gửi không kỳ hạn, cùng khoảng 442,6 tỷ đồng tiền gửi ngân hàng có kỳ hạn.
Tổng cộng, lượng tiền và tiền gửi ngân hàng vào khoảng 475 tỷ đồng.
🔎 Và đây mới là phần khiến thương vụ trở nên đáng chú ý
Trong cơ cấu cổ đông hiện tại, SCIC đang nắm 63,38% vốn và chuẩn bị thoái toàn bộ.
Phía sau SCIC là hai cổ đông liên quan đến hệ sinh thái Novaland:
- Địa ốc Ngân Hiệp: 24,03%
- Đầu tư Redwood: 8,44%
Tổng cộng hai cổ đông này nắm khoảng 32,47% vốn SEA.
Nếu SCIC bán thành công toàn bộ 63,38% vốn, cán cân quyền lực tại Seaprodex có thể thay đổi đáng kể, bởi nhóm cổ đông liên quan Novaland hiện đã sở hữu một tỷ lệ đủ lớn để trở thành một trong những nhóm cổ đông đáng chú ý nhất.
💣 8.509 tỷ đồng đang được trả cho điều gì?
Nhìn vào Seaprodex, rất khó chỉ dùng một con số để định giá doanh nghiệp.
Một bên là tổng tài sản khoảng 2.905 tỷ đồng trên báo cáo tài chính.
Một bên là giá khởi điểm hơn 8.509 tỷ đồng cho 63,38% cổ phần, tương ứng định giá cả doanh nghiệp trên 13.400 tỷ đồng.
Khoảng cách rất lớn này đặt trọng tâm vào những tài sản và lợi thế mà sổ sách chưa phản ánh đầy đủ, đặc biệt là khu đất 2-4-6 Đồng Khởi và danh mục đầu tư tại các công ty liên kết.
Nhưng cũng chính ở đây xuất hiện những rủi ro cần tính đến: khu đất vàng chưa có giấy chứng nhận quyền sử dụng đất, dự án chưa thể triển khai; giá trị tài sản trên sổ sách không đồng nghĩa giá trị thị trường; trong khi một phần đáng kể lợi nhuận hiện đến từ các khoản đầu tư liên kết.
🔥 Cuộc đấu giá Seaprodex vì thế không đơn thuần là mua một doanh nghiệp thủy sản.
Đó là cuộc đấu giá quyền kiểm soát một “rổ tài sản” gồm đất vàng trung tâm TP.HCM, khoản đầu tư lớn tại Proconco, hàng nghìn tỷ đồng vốn góp dài hạn và hàng trăm tỷ đồng tiền gửi.
Và với việc nhóm liên quan Novaland đã nắm hơn 32% vốn, thương vụ SCIC thoái 63,38% cổ phần SEA càng đáng theo dõi: ai sẽ trả hơn 8.500 tỷ đồng để lấy quyền kiểm soát, và nhóm cổ đông hiện hữu sẽ đóng vai trò gì trong ván cờ mới của Seaprodex?
