

-----
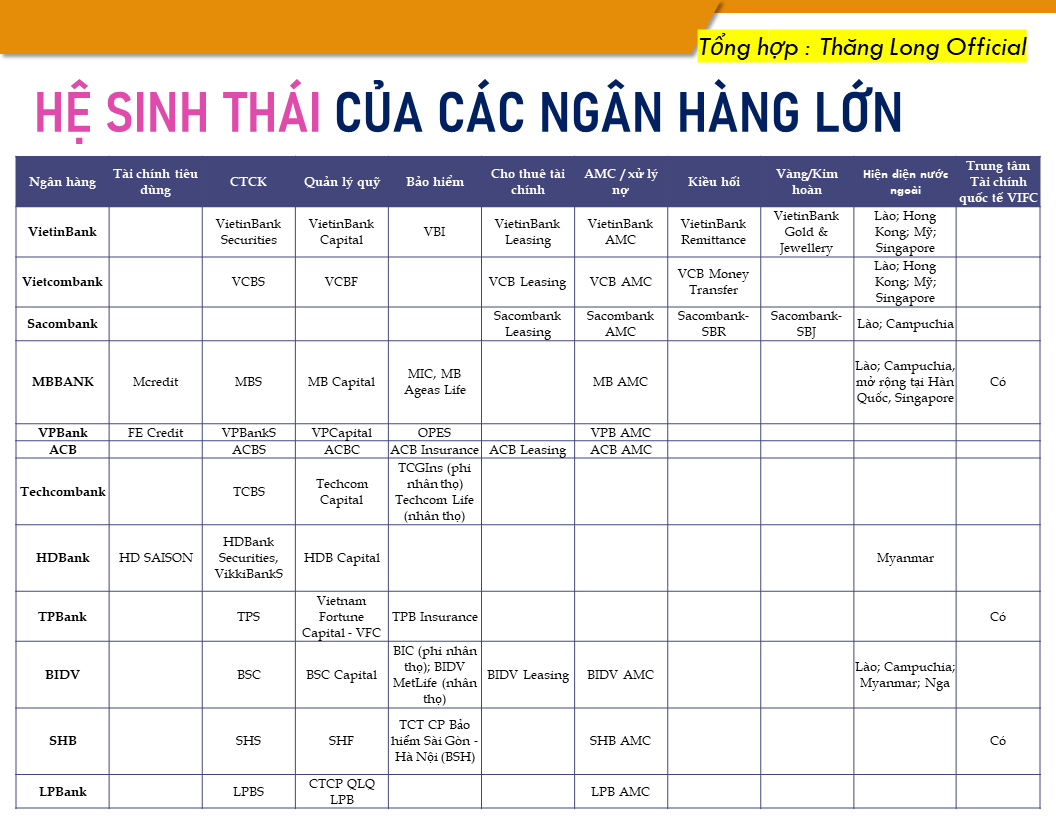
Hệ sinh thái là một chỉ dấu quan trọng để đánh giá năng lực cạnh tranh và dư địa tăng trưởng của ngân hàng. Ngoài hoạt động tín dụng cốt lõi, các pháp nhân/Cty con trong lĩnh vực chứng khoán, bảo hiểm, quản lý quỹ, tài chính tiêu dùng, xử lý nợ, vàng bạc và thị trường nước ngoài giúp ngân hàng đa dạng hóa nguồn thu, mở rộng tệp khách hàng và hoàn thiện chuỗi dịch vụ tài chính.
Nhìn vào thống kê dưới đây, có thể phân loại nhanh :
+ Nhóm 1: Hệ sinh thái tương đối đầy đủ gồm CTG, VCB, BID, MBB, VPB, HDB, TCB. Các bank này đã khá đầy đủ “vệ tinh” ngoài tín dụng lõi: chứng khoán, quản lý quỹ, bảo hiểm, tài chính tiêu dùng, AMC, cho thuê tài chính, kiều hối hoặc pháp nhân ở nước ngoài. Trong đó, Nhóm quốc doanh CTG, VCB, BID mạnh về mạng lưới và độ sâu định chế; nhóm TMCP lớn MBB, VPB, TCB, HDB mạnh ở bán lẻ – đầu tư – bảo hiểm – tài chính tiêu dùng
+ Nhóm 2: Hệ sinh thái còn thiếu “vây cánh” gồm ACB, TPB, SHB, LPB. Các bank này vẫn có công ty chứng khoán hoặc một số mảnh ghép tài chính, nhưng chưa tạo được chuỗi dịch vụ đủ dày và đồng bộ như nhóm đầu. Các mảng mảng quản lý quỹ, bảo hiểm, tài chính tiêu dùng, xử lý nợ chuyên nghiệp hay hiện diện quốc tế vẫn còn hạn chế hoặc chưa nằm trong kiểm soát đầy đủ.
+ Sacombank là trường hợp đặc biệt : Sau quá trình tái cơ cấu kéo dài và thoái hết SBS, STB gần như không còn các mảng quan trọng : CTCK, CTy QLQ, Cty bảo hiểm. Trong ngắn hạn, đây là điểm yếu vì ngân hàng thiếu nguồn thu phí, thiếu công cụ giữ chân khách hàng và ít khả năng khai thác chéo. Nhưng ở góc nhìn khác, đây cũng có thể là dư địa tái thiết rất lớn nếu Sacombank hoàn tất xử lý tồn đọng và quay lại xây dựng hệ sinh thái mới.
Trong tầm nhìn từ 2026 trở đi, khi Việt Nam đặt mục tiêu tăng trưởng cao, đẩy mạnh đầu tư hạ tầng, công nghiệp hóa, chuyển đổi số, chuyển đổi xanh và xây dựng Trung tâm tài chính quốc tế, ngân hàng không thể chỉ là nơi huy động tiền gửi rồi cho vay. Ngành bank phải trở thành định chế tài chính đa năng, đủ sức dẫn vốn cho doanh nghiệp, tiêu dùng, thị trường vốn và các dự án chiến lược của quốc gia. Nhìn ra thế giới, JPMorgan, HSBC, DBS hay ICBC đều phát triển theo mô hình hệ sinh thái: ngân hàng thương mại đi cùng chứng khoán, quản lý tài sản, bảo hiểm, đầu tư, thanh toán và công nghệ tài chính. Việt Nam đang đi theo hướng này, nên bank nào xây được các “vệ tinh” đủ mạnh sẽ có lợi thế đa dạng hóa nguồn thu, nâng chất lượng quản trị rủi ro và mở rộng năng lực cạnh tranh. Nhiệm vụ của ngành bank trong chu kỳ mới không chỉ là tăng tín dụng, mà là đưa dòng vốn đến đúng các lĩnh vực ưu tiên, đồng thời trở thành bệ đỡ tài chính cho quá trình vươn mình của doanh nghiệp và nền kinh tế Việt Nam.